El poder oculto de un depósito bancario, parte I: qué pasa con tus $1,000 después de hacer clic en “Depositar”
En este artículo
¿Qué pasa realmente con tus $1,000 después de hacer clic en “Depositar”?
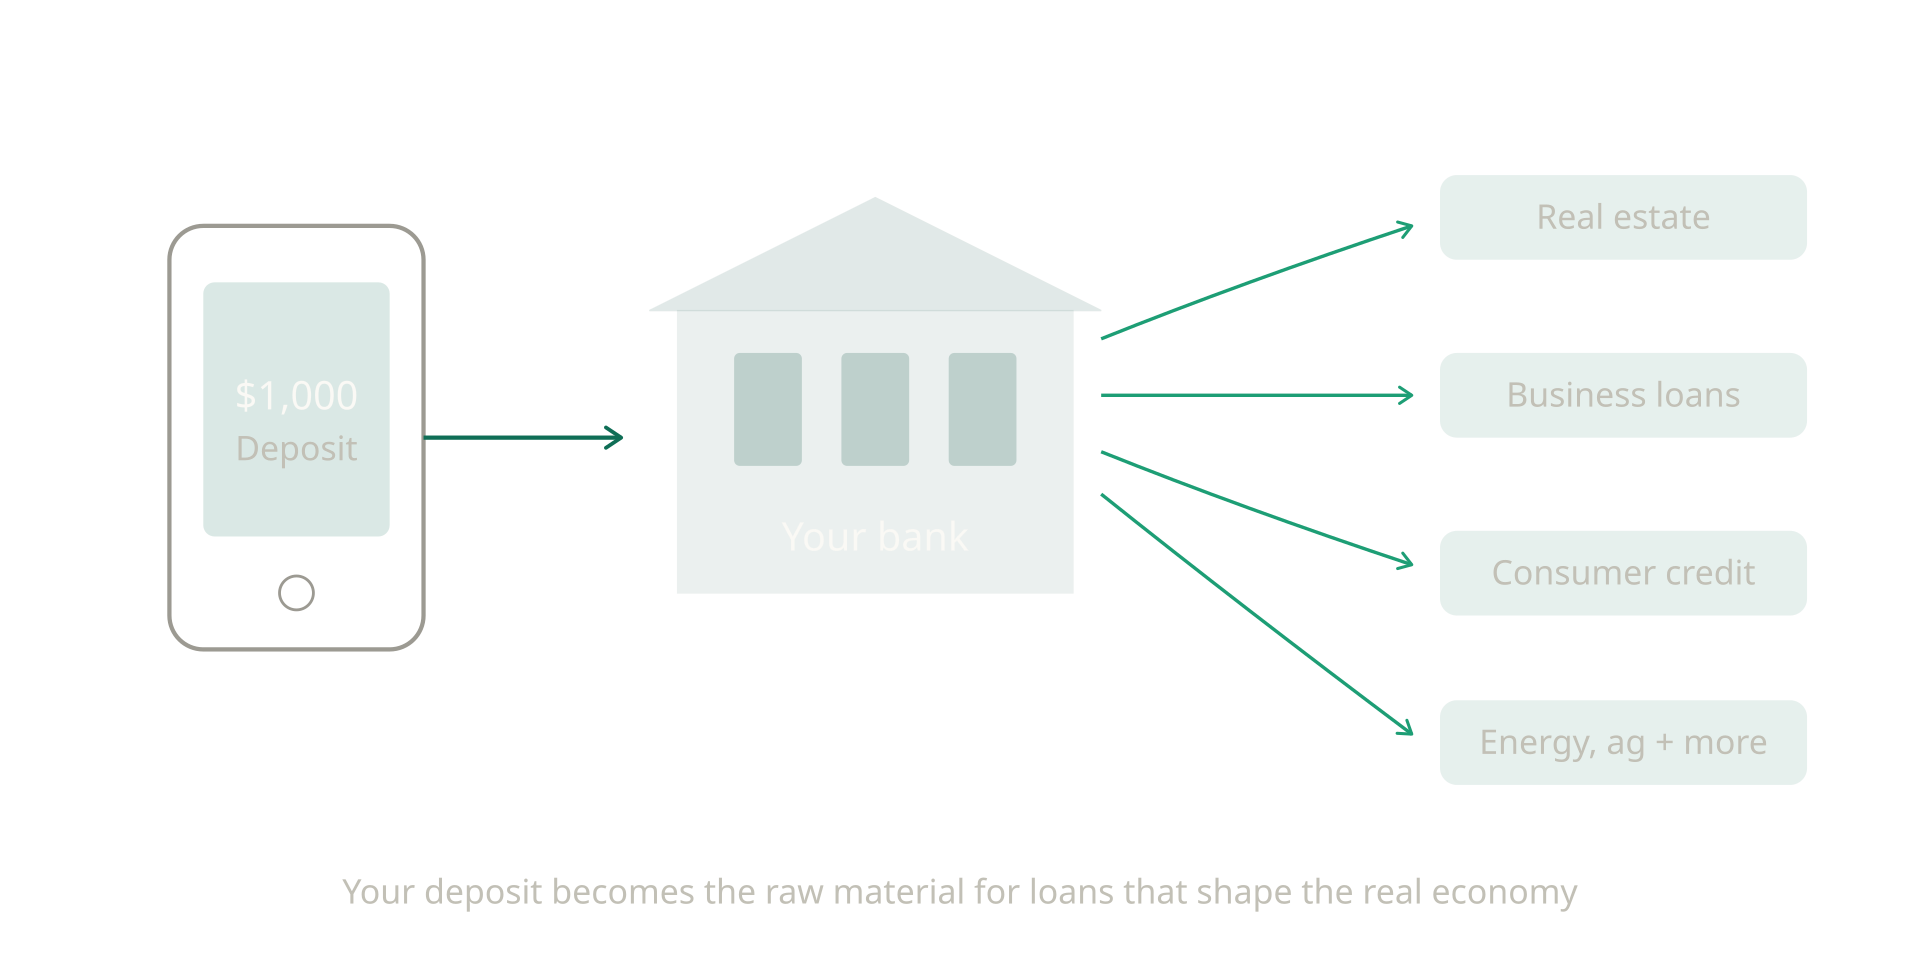
La mayoría de las personas piensa en un depósito bancario como un lugar para guardar dinero, donde el dinero espera hasta que lo uses. Pero eso no es lo que ocurre realmente dentro del sistema financiero.
Cuando depositas $1,000 en tu cuenta bancaria, ese dinero pasa de inmediato a formar parte de la materia prima que los bancos usan para dar préstamos. Y los préstamos son uno de los principales instrumentos que determinan qué se construye, qué negocios crecen, qué viviendas llegan al mercado, qué tecnologías se adoptan y qué comunidades avanzan.
Los datos de la Reserva Federal muestran que los préstamos de los bancos comerciales equivalen a alrededor del 71% de sus depósitos [1]. Con 18.5 billones de dólares depositados en cuentas de bancos comerciales [2], eso significa que unos 13 billones de dólares de depósitos de clientes están en uso activo, marcando el rumbo de la economía real. Y como los préstamos siguen caminos estructurales establecidos desde hace mucho tiempo, tus $1,000 no fluyen al vacío: fluyen hacia un sistema con patrones muy definidos.
En la práctica, los flujos de depósitos determinan los préstamos, y los préstamos determinan resultados económicos, sociales y ambientales. Entonces, ¿adónde van realmente tus $1,000?
El camino de los bienes raíces: adonde va a parar casi la mitad de tus $1,000
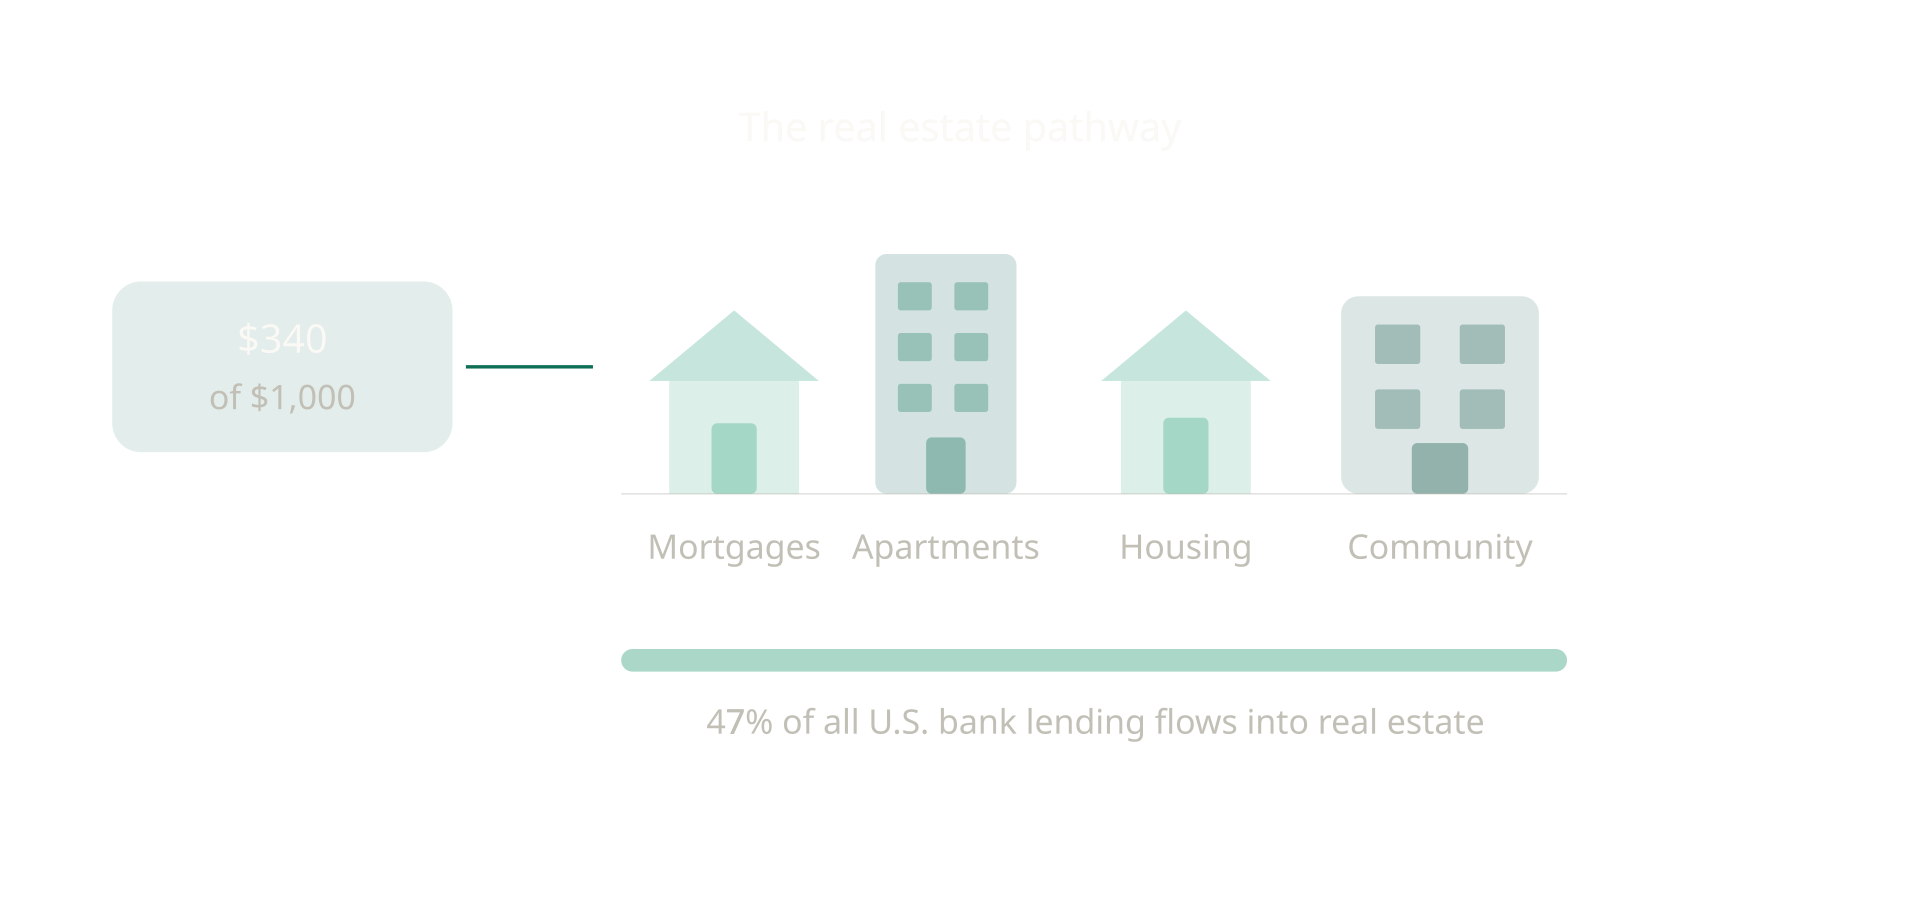
Si depositas $1,000 hoy, lo más probable es que unos $340 terminen convirtiéndose en algún tipo de crédito inmobiliario. Los préstamos para bienes raíces suman alrededor de 6.0 billones de dólares en todo el país, cerca del 47% del total de préstamos [3], y siguen siendo el principal destino del crédito bancario.
Y esto tiene consecuencias: influye en la construcción de viviendas, en los precios de las casas, en el desarrollo urbano, en el mercado de alquiler y en la forma física de las comunidades. Según las prioridades de préstamo de tu banco, tus $1,000 pueden ayudar a financiar una hipoteca, un pequeño edificio de apartamentos, un centro comunitario o la renovación de un centro urbano con viviendas pasivas de bajo consumo.
El camino de las empresas y la industria: aproximadamente $160 de tus $1,000
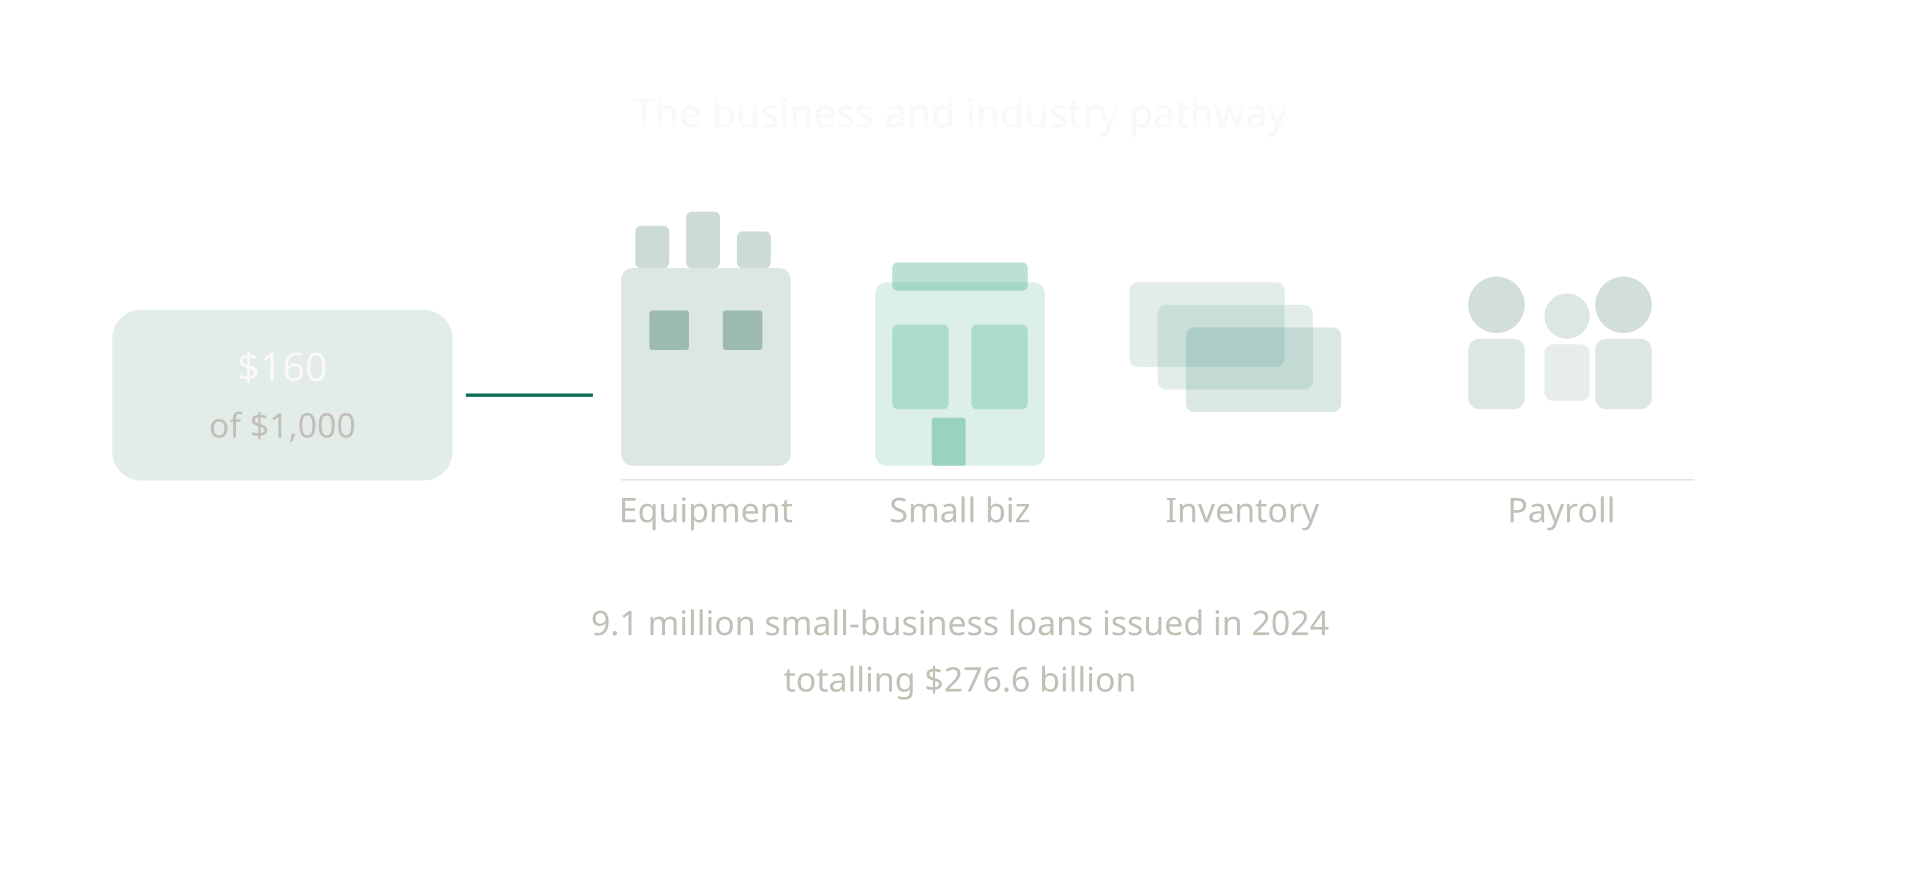
Aproximadamente una quinta parte de todos los préstamos bancarios se convierte en crédito comercial e industrial (C&I), es decir, los préstamos que ayudan a las empresas a crecer [4].
Si depositas $1,000, es probable que unos $160 terminen en un préstamo que financia equipos nuevos, inventario, nóminas, la construcción y el mantenimiento de fábricas, el desarrollo de cadenas de suministro, la infraestructura energética y de la red eléctrica, y la expansión de negocios locales. Solo en 2024, los bancos que informan bajo la Ley de Reinversión Comunitaria (Community Reinvestment Act) reportaron unos 9.1 millones de préstamos a pequeñas empresas de $1 millón o menos, por un total de 276,600 millones de dólares [5].
Estos flujos influyen en el emprendimiento, el empleo y las oportunidades económicas locales. Tus $1,000 pueden formar parte del capital que mantiene abierto un restaurante, ayuda a un fabricante a modernizar su maquinaria o permite a un negocio local contratar a su próximo empleado.
El camino del consumo: unos $115 de tus $1,000
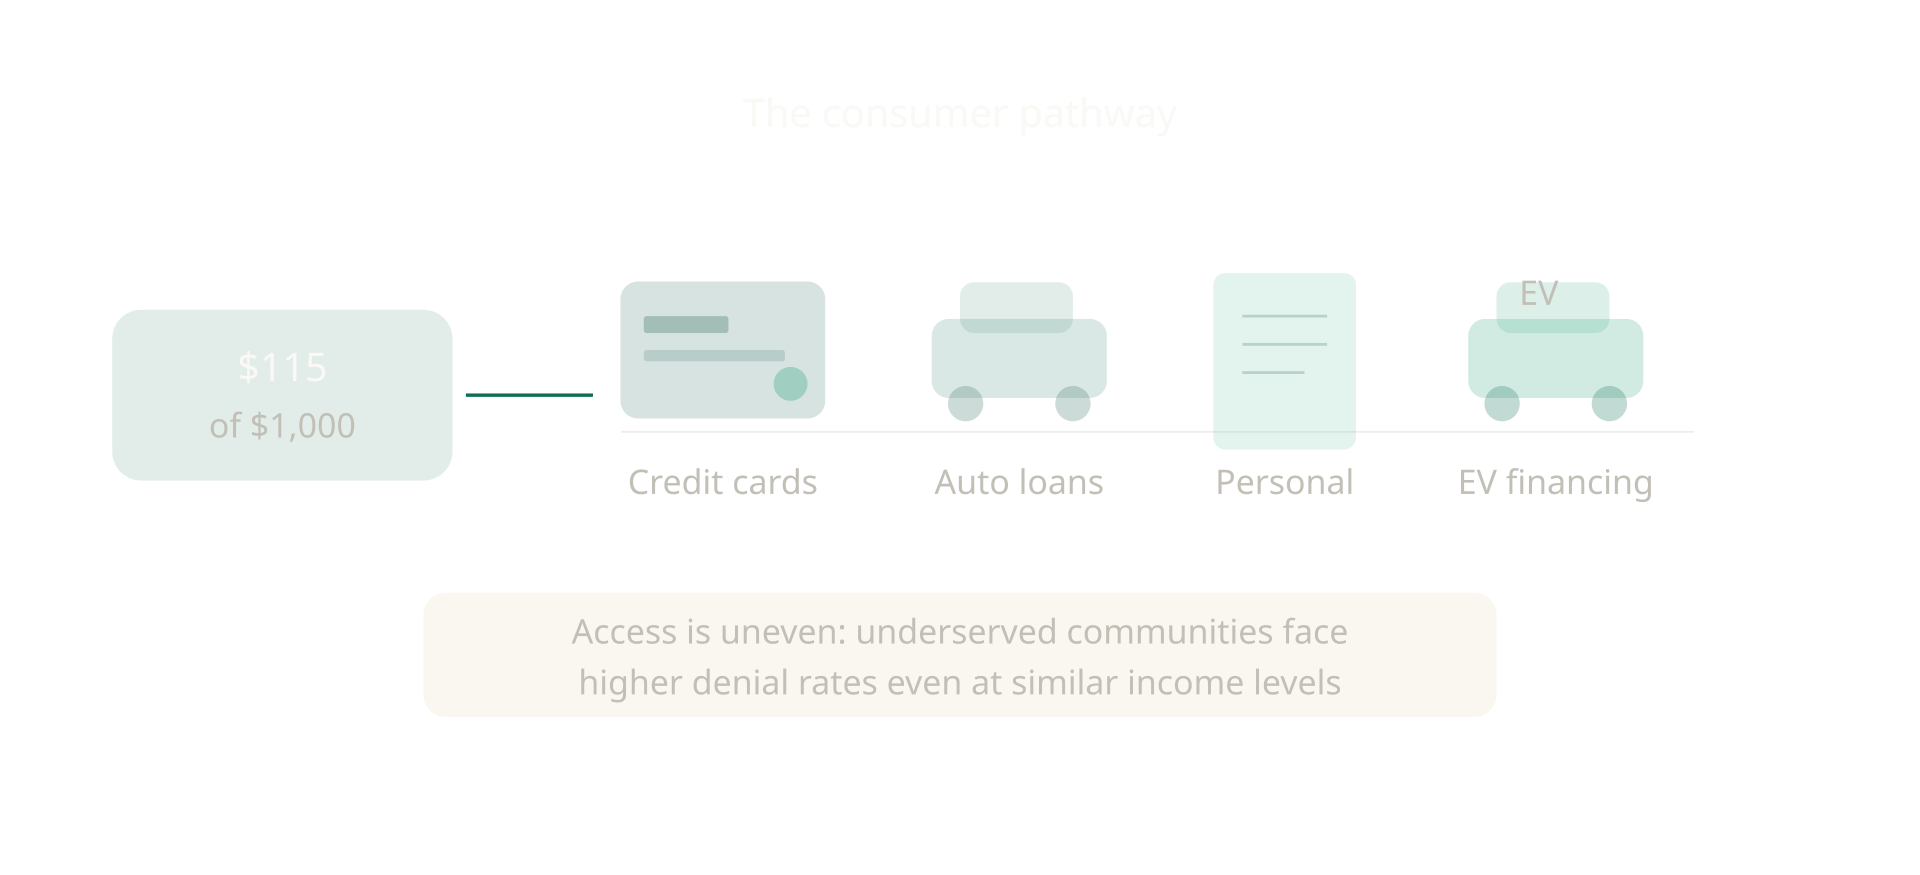
El crédito al consumo representa aproximadamente entre el 15% y el 20% de los préstamos que los bancos de Estados Unidos mantienen en sus balances [6]. En la historia de los $1,000, esto significa que entre $105 y $140 de los préstamos que tu banco financia con depósitos terminan convirtiéndose en saldos de tarjetas de crédito, préstamos para autos, préstamos personales y otros créditos a los hogares.
Estos flujos financian la movilidad esencial, la estabilidad de los hogares y la capacidad de resistir imprevistos a corto plazo, todos ellos motores clave de la actividad económica de Estados Unidos.
Sin embargo, el acceso a estas formas de crédito no está repartido por igual. Las investigaciones de la Reserva Federal muestran que los resultados crediticios variaban según el nivel de ingresos y según factores demográficos, y que los solicitantes de comunidades históricamente desatendidas reportan tasas de rechazo más altas incluso al comparar niveles de ingresos similares [7].
Como la compra de vehículos eléctricos depende cada vez más del acceso a crédito asequible, tus depósitos influyen indirectamente en quién puede pasarse a un vehículo eléctrico. En el cuarto trimestre de 2024, el 9.3% de todos los vehículos nuevos comprados en Estados Unidos fueron eléctricos, y el 38.9% de ellos se financió con préstamos [8].
La parte de tus $1,000 que va al crédito al consumo ayuda a determinar quién puede acceder a vehículos eléctricos y a opciones de transporte más nuevas, quién puede resistir los golpes financieros y quién termina pagando más solo por participar en la vida diaria. En definitiva, los préstamos al consumo influyen en qué hogares obtienen un financiamiento que les da estabilidad, oportunidades y acceso a tecnologías más nuevas.
El camino de la agricultura: pocos dólares, pero un impacto desproporcionado
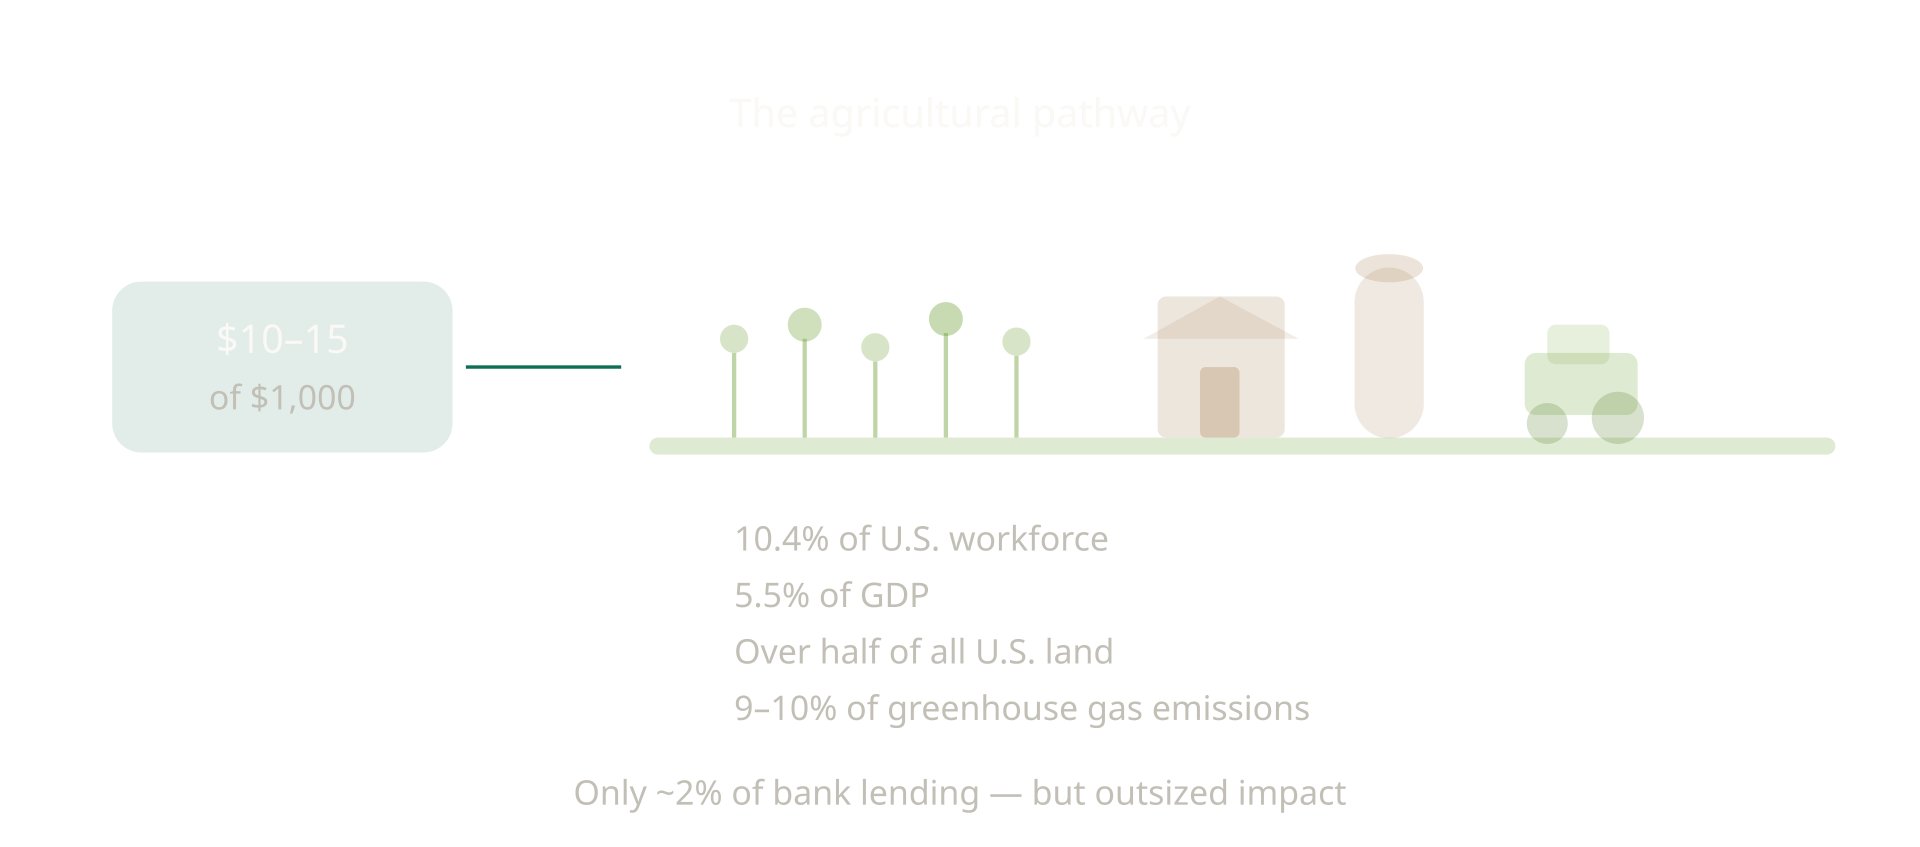
La agricultura recibe menos del 2% del total de préstamos bancarios, unos 205,000 millones de dólares [9]. Así que de tu depósito de $1,000, quizá solo entre $10 y $15 terminen apoyando la agricultura de Estados Unidos. Pero ese pequeño flujo sostiene un sector que, junto con la industria alimentaria y las industrias relacionadas que apoya, representa el 10.4% de los empleos de Estados Unidos (2022) y el 5.5% del PIB (2023) [10], abarca más de la mitad de toda la tierra del país [11] y genera entre el 9% y el 10% de las emisiones de gases de efecto invernadero de Estados Unidos [12], lo que lo convierte en un sector importante para las inversiones en infraestructura y en reducción de emisiones.
Los préstamos agrícolas pueden ser una parte pequeña de las carteras bancarias, pero tienen un papel central en la producción de alimentos, en la estabilidad económica rural y en el rumbo ambiental de millones de acres de tierras productivas. Incluso unos pocos dólares de tu depósito ayudan a que ese sistema siga funcionando o se modernice.
El camino de la energía: unos $20 de tus $1,000
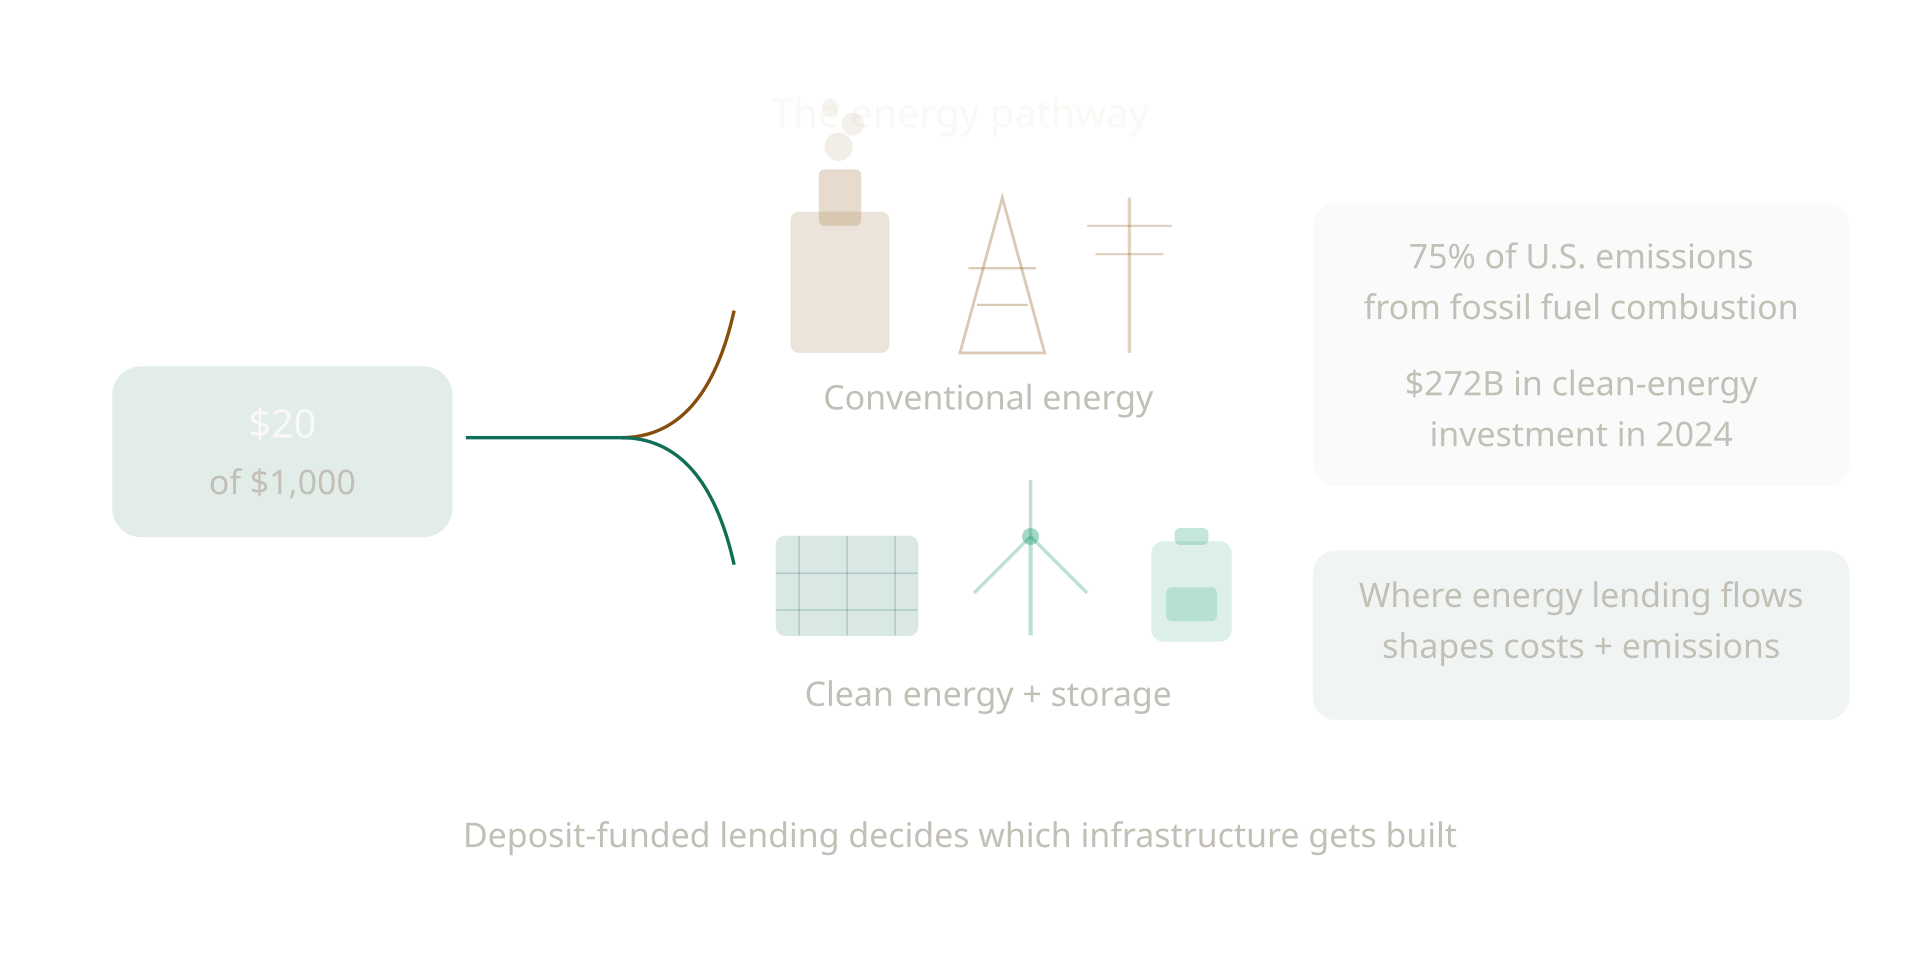
La energía es una de las partes de la economía de Estados Unidos que más capital necesita y, por tanto, un destino importante de los préstamos comerciales financiados con depósitos. Si depositas $1,000, unos $20 de la parte prestada terminan en algún punto del sistema energético, ya sea infraestructura energética convencional, empresas de servicios públicos reguladas o tecnologías emergentes de energía limpia.
Los datos de la Reserva Federal muestran que los bancos de Estados Unidos tienen 2.7 billones de dólares en préstamos comerciales e industriales (C&I) [4]. Aunque los reguladores no publican un desglose detallado de cuánto de este crédito va a empresas de energía, un estudio encontró que alrededor del 13.5% de los préstamos sindicados de los 20 bancos más grandes de Estados Unidos se destinó a empresas energéticas [13].
La participación de los bancos en el sistema energético convencional también se ve en su actividad en los mercados de capitales. En 2024, los bancos de Estados Unidos participaron en 289,000 millones de dólares de financiamiento a combustibles fósiles [14]. No todo esto son préstamos financiados con depósitos, pero muestra lo arraigados que siguen estando los activos de energía convencional de larga duración en las carteras financieras.
Al mismo tiempo, los bancos están ampliando el financiamiento para tecnologías energéticas emergentes. La inversión limpia en Estados Unidos alcanzó los 272,000 millones de dólares en 2024 [15]. Esto incluye la energía solar comercial, el almacenamiento en baterías, los edificios eficientes, las mejoras de electrificación y los sistemas de energía a escala comunitaria.
Los préstamos para energía determinan qué infraestructura se construye y se mantiene, con efectos en cadena sobre los costos, las emisiones y los resultados para las comunidades. La quema de combustibles fósiles sigue representando aproximadamente tres cuartas partes de las emisiones de gases de efecto invernadero de Estados Unidos, y el sector eléctrico genera cerca del 30% de las emisiones de CO2 relacionadas con la energía [16]. Como los bancos aportan una cantidad importante de capital a este sistema, los flujos de préstamos financiados con depósitos, ya sea hacia la infraestructura establecida o hacia las alternativas emergentes, influyen en los costos de la energía, en las emisiones y en la resiliencia de la infraestructura en todo el país.
- Carga energética: Uno de cada cuatro hogares de bajos ingresos gasta más del 15% de sus ingresos en facturas de energía, una carga que el acceso a mejoras de eficiencia podría reducir de forma significativa [17].
- Costos para la salud y la economía: La contaminación del aire por la quema de combustibles fósiles contribuye a enfermedades respiratorias y muertes prematuras. Los costos para la salud de la contaminación del aire por combustibles fósiles y del cambio climático en Estados Unidos superan los 800,000 millones de dólares al año [18].
- Acceso a la tecnología: Solo el 16% de las viviendas de Estados Unidos usa bombas de calor para la calefacción, y apenas el 1% usa calentadores de agua con bomba de calor [19]. Un financiamiento asequible ayuda a los hogares a cubrir el costo inicial de estos sistemas.
- Resiliencia de la red eléctrica: Un estudio de 2025 sobre pequeñas comunidades residenciales encontró que la vulnerabilidad a los cortes de electricidad varía mucho de un barrio a otro, según el riesgo de cortes y la capacidad de los residentes para afrontarlos [20]. Hacia dónde van los préstamos para la red eléctrica determina qué barrios tienen acceso a una infraestructura eléctrica confiable y resiliente.
En la asequibilidad, la confiabilidad de la red, la calidad del aire, las emisiones y el acceso a tecnologías modernas, el flujo de los préstamos financiados con depósitos se convierte en el flujo de las oportunidades. Incluso una pequeña parte de tus $1,000 ayuda a dar forma a los sistemas energéticos de los que las personas dependen cada día.
Cerrar el círculo: lo que significan, al final, tus $1,000
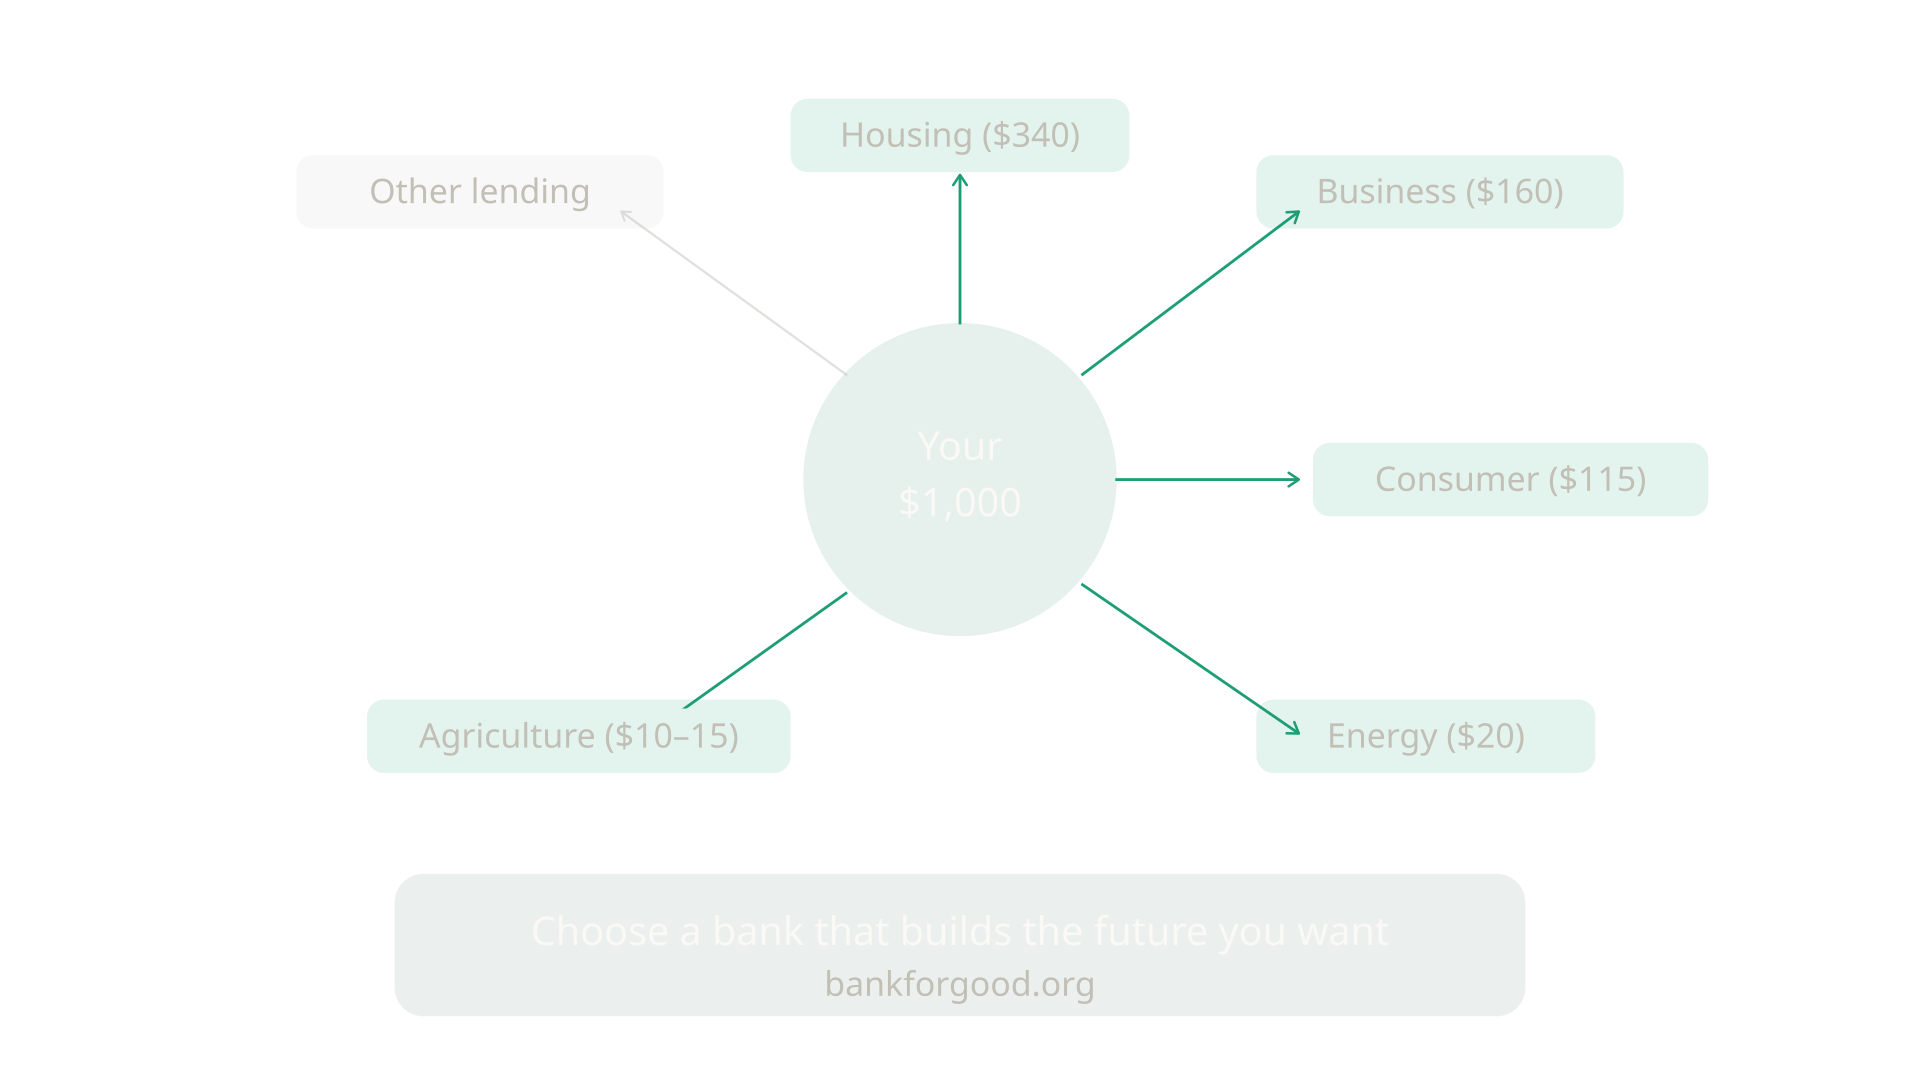
Si miras el panorama completo, la historia detrás de tu depósito de $1,000 es sorprendentemente sencilla: pasa a formar parte del capital que decide qué construye, mantiene y prioriza el país.
Ayuda a determinar si un pueblo tiene viviendas nuevas y a qué precio, si un pequeño negocio puede crecer, si las granjas obtienen el crédito que necesitan, si la red eléctrica se vuelve más confiable y si las familias pueden acceder a tecnologías de menor costo que influyen en su calidad de vida a largo plazo.
Nada de esto ocurre de la noche a la mañana, y nada de esto depende del depósito de una sola persona. Pero en conjunto, los depósitos son uno de los motores más poderosos, y más ignorados, de los resultados económicos, sociales y ambientales en Estados Unidos. Y como los depósitos fluyen por canales tan previsibles, tus decisiones financieras influyen discretamente en qué sistemas crecen, cuáles se modernizan y cuáles se quedan atrás.
De aquí sale una conclusión simple y práctica: una de las acciones con más sentido que puedes tomar es entender cómo funciona la banca y luego elegir un banco acorde con el futuro que quieres apoyar.
No se trata de pureza ni de presión. Se trata de conciencia, de transparencia y de usar una de las palancas más fáciles que tenemos a nuestro alcance para influir en resultados reales.
Por eso existe Bank for Good: para hacer visibles, accesibles y comprensibles estos sistemas; para ayudar a las personas a ver adónde va su dinero cuando sale de su cuenta; y para ofrecer un camino claro hacia decisiones bancarias que fortalezcan a las comunidades, amplíen las oportunidades y apoyen una economía más resiliente y preparada para el futuro.
Tus $1,000 no se quedan quietos. Fluyen hacia distintos sectores de la economía. Usar el banco con conciencia significa entender esos flujos.
Siguiente: Parte II: el banco que eliges decide adónde van tus $1,000
Una nota sobre cómo funcionan los datos de préstamos en este artículo
A lo largo de este análisis, las cifras de préstamos se refieren específicamente a los préstamos que los bancos mantienen en sus balances, según el informe H.8 de la Reserva Federal (datos de octubre de 2025, publicados en noviembre de 2025) y el Quarterly Banking Profile de la FDIC (cuarto trimestre de 2024). En la práctica, los bancos otorgan mucho más crédito del que finalmente conservan, ya que muchos préstamos se venden, se titulizan o se transfieren después a entidades patrocinadas por el gobierno o a prestamistas no bancarios. Esto significa que el crédito total en la economía es mayor que los saldos en manos de los bancos, pero los caminos de préstamo que se describen aquí reflejan la parte que hacen posible directamente los depósitos de los bancos comerciales.
Fuentes
- Federal Reserve H.8 Release, “Assets and Liabilities of Commercial Banks in the United States” (Table 2, seasonally adjusted, billions of dollars, line 9 “Loans and leases in bank credit” and line 34 “Deposits”) (Nov 2025). https://www.federalreserve.gov/releases/h8/20251121/
- Federal Reserve H.8 Release, “Assets and Liabilities of Commercial Banks in the United States” (Table 2, seasonally adjusted, billions of dollars, line 34 “Deposits”) (Nov 2025). https://www.federalreserve.gov/releases/h8/20251121/
- Federal Deposit Insurance Corporation (FDIC), Quarterly Banking Profile, Fourth Quarter 2024 (balance sheet of FDIC-insured institutions, “Loans secured by real estate” and “Total loans and leases”) (2025). https://www.fdic.gov/quarterly-banking-profile/quarterly-banking-profile-q4-2024
- Federal Reserve H.8 Release, “Assets and Liabilities of Commercial Banks in the United States” (Table 2, seasonally adjusted, billions of dollars, line 10 “Commercial and Industrial Loans”) (Nov 2025). https://www.federalreserve.gov/releases/h8/20251121/
- Federal Financial Institutions Examination Council (FFIEC), “Findings from Analysis of Nationwide Summary Statistics for 2024 Community Reinvestment Act Data” fact sheet (2025). https://www.ffiec.gov/data/cra/findings-from-2024-data-fact-sheet
- Federal Deposit Insurance Corporation (FDIC), Quarterly Banking Profile, Fourth Quarter 2024 (balance sheet of FDIC-insured institutions, “Loans to individuals” and “Total loans and leases”) (2025). https://www.fdic.gov/quarterly-banking-profile/quarterly-banking-profile-q4-2024
- Board of Governors of the Federal Reserve System, Economic Well-Being of U.S. Households in 2023, Section 5: Banking and Credit (May 2024). https://www.federalreserve.gov/publications/2024-economic-well-being-of-us-households-in-2023-banking-credit.htm
- Experian, “The Current State of EV Financing: Why More Consumers Are Choosing Leasing” (6 March 2025). https://www.experian.com/blogs/insights/auto-the-current-state-of-ev-financing-why-more-consumers-are-choosing-leasing/
- Federal Deposit Insurance Corporation (FDIC), Quarterly Banking Profile, Fourth Quarter 2024 (balance sheet of FDIC-insured institutions, “Farm loans” and “Loans secured by real estate: farmland”) (2025). https://www.fdic.gov/quarterly-banking-profile/quarterly-banking-profile-q4-2024
- United States Department of Agriculture, Economic Research Service (USDA ERS), “Ag and Food Sectors and the Economy” (2024). https://www.ers.usda.gov/data-products/ag-and-food-statistics-charting-the-essentials/ag-and-food-sectors-and-the-economy/; and “Agriculture and its related industries provide 10.4 percent of U.S. employment” (chart, 2023). https://www.ers.usda.gov/data-products/chart-gallery/58282
- USDA ERS, “Major Land Uses” (2022 data). https://www.ers.usda.gov/topics/farm-economy/land-use-land-value-tenure/major-land-uses
- United States Environmental Protection Agency (EPA), “Sources of Greenhouse Gas Emissions: Agriculture Sector Emissions” (2022). https://www.epa.gov/ghgemissions/agriculture-sector-emissions
- Nguyen et al., “Climate transition risk in U.S. loan portfolios: Are all banks the same?”, International Review of Financial Analysis, vol. 85 (2023). https://www.sciencedirect.com/science/article/abs/pii/S1057521922003519
- Rainforest Action Network et al., “Banking on Climate Chaos 2025: Fossil Fuel Finance Report” (2025). https://www.ran.org/press-releases/bocc2025/
- Clean Investment Monitor, Q4 2024 Update (February 2025). https://cdn.prod.website-files.com/64e31ae6c5fd44b10ff405a7/681a5f71393040f8a650ce77_Clean%20Investment%20Monitor_Q4%202024%2002%20Update.pdf
- U.S. Energy Information Administration (EIA), “Where Greenhouse Gases Come From” (2024). https://www.eia.gov/energyexplained/energy-and-the-environment/where-greenhouse-gases-come-from.php
- American Council for an Energy-Efficient Economy (ACEEE), “Energy Burden in the United States” (2024). https://www.aceee.org/energy-burden
- Natural Resources Defense Council (NRDC), Medical Society Consortium on Climate & Health, Wisconsin Health Professionals for Climate Action, “The Costs of Inaction: The Economic Burden of Fossil Fuels and Climate Change on Health in the United States” (2021). https://www.nrdc.org/resources/costs-inaction-economic-burden-fossil-fuels-and-climate-change-health-us
- Rewiring America, “Pace of Progress: Electrifying everything at the rate required to meet our climate goals” (2024). https://www.rewiringamerica.org/research/pace-of-progress-home-electrification-transition
- Ezzati, F. et al., “Power outage-risk integrated social vulnerability analysis highlights disparities in small residential communities”, Communications Earth & Environment 6, 294 (2025). https://doi.org/10.1038/s43247-025-02278-1

