El poder oculto de un depósito bancario, parte III: cuando el préstamo sale del banco
En este artículo
En la parte I, seguimos $1,000 desde el momento en que los depositas hasta los préstamos que ayudan a financiar: viviendas, negocios, autos, granjas y el crédito cotidiano de los hogares. En la parte II, seguimos esos mismos $1,000 a través de distintos tipos de institución, desde los grandes bancos comerciales hasta las cooperativas de crédito, las CDFI y las Instituciones Depositarias de Minorías.
Ambos artículos se basaban en una simplificación, explicada en una nota al final de la parte I. Las cifras de préstamos describían los préstamos que los bancos mantienen en sus balances. En la práctica, los bancos otorgan muchos más préstamos de los que conservan. Muchos se venden poco después de otorgarse, se agrupan en valores o pasan a entidades patrocinadas por el gobierno y a prestamistas no bancarios.
Esta tercera parte sigue esos préstamos. Analiza qué pasa cuando un préstamo sale del banco, quién termina teniéndolo y qué significa eso para los $1,000 que depositaste.
Otorgar un préstamo y conservarlo son dos decisiones distintas
Cuando un banco aprueba un préstamo, toma dos decisiones. La primera es si presta o no, y en qué condiciones. La segunda es si mantiene el préstamo en sus propios libros o lo vende.
Muchos préstamos, sobre todo las hipotecas, se venden después de otorgarse. Fannie Mae y Freddie Mac compran hipotecas a los prestamistas y luego las conservan o las agrupan en valores respaldados por hipotecas que compran los inversionistas [1]. El prestamista recibe efectivo, que puede usar para otorgar nuevos préstamos. La Administración de Pequeñas Empresas (SBA) describe la misma lógica para los préstamos a pequeñas empresas: vender la parte garantizada de un préstamo permite a los prestamistas volver a prestar los fondos que les devuelve la venta [2].
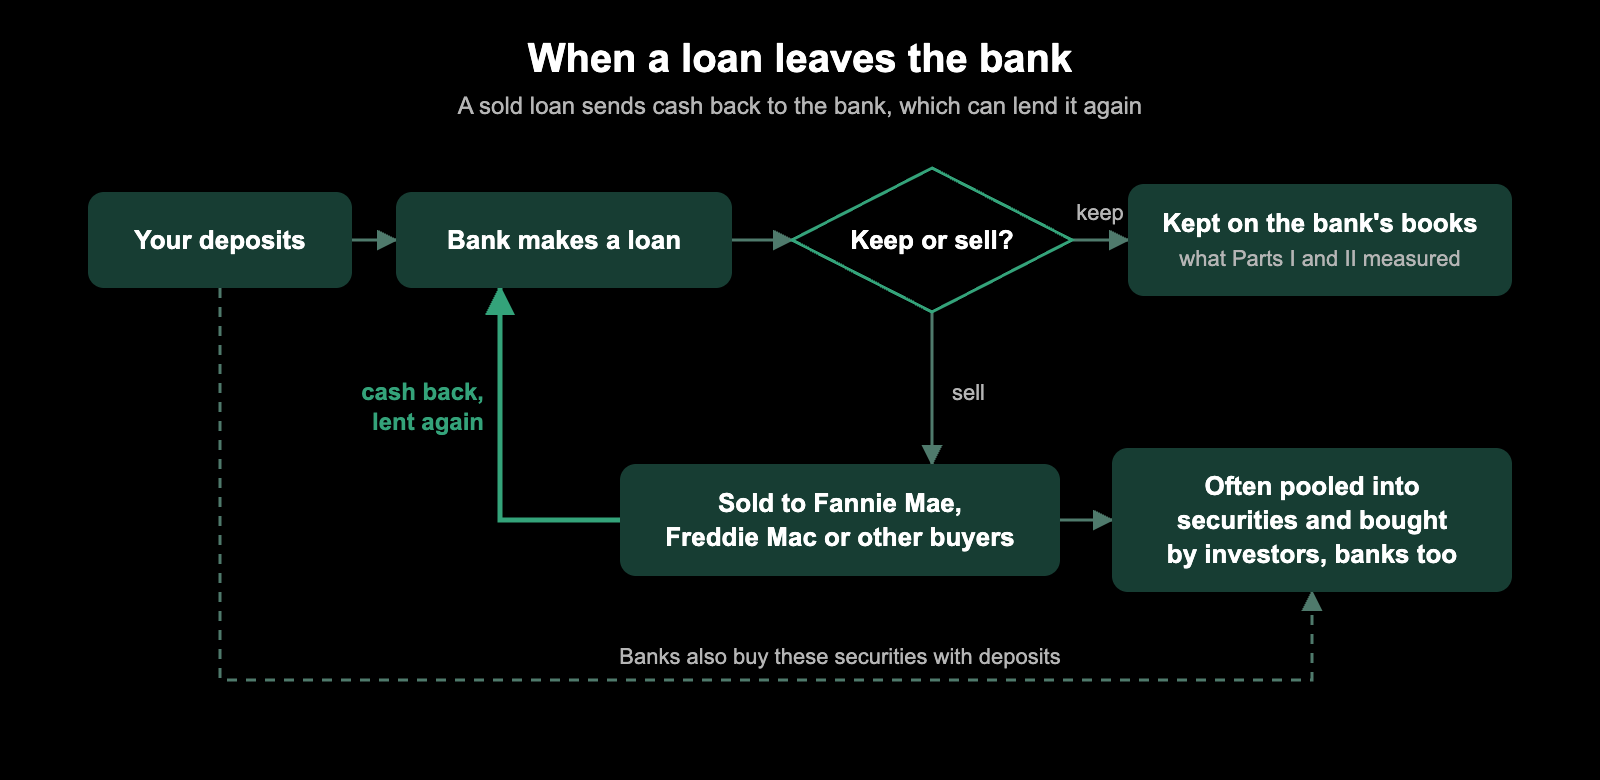
Los bancos también usan los depósitos para comprar esos valores, así que parte de tus $1,000 puede terminar financiando un préstamo hipotecario que otorgó otro prestamista.
Los datos públicos sobre hipotecas muestran a cuántos lugares puede ir un préstamo. Según la Ley de Divulgación de Hipotecas para Vivienda (Home Mortgage Disclosure Act), los prestamistas registran quién compró cada préstamo que vendieron. Las opciones incluyen Fannie Mae, Freddie Mac, Ginnie Mae, Farmer Mac, titulizadores privados, otros bancos, cooperativas de crédito, compañías hipotecarias y financieras, aseguradoras de vida y empresas afiliadas [3].
El nombre que aparece en tu estado de cuenta mensual puede no decirte quién es el dueño de tu préstamo. El administrador del préstamo (servicer) cobra los pagos y gestiona la cuenta, y la Oficina para la Protección Financiera del Consumidor (CFPB) señala que a menudo otra empresa asume esa función después de otorgarse el préstamo [4].
Hipotecas: la mayoría se venden, y la mayoría termina en valores
En las hipotecas es donde más se separan otorgar un préstamo y conservarlo. En el tercer trimestre de 2025, los prestamistas mantuvieron en sus propias carteras alrededor del 30% de los nuevos préstamos hipotecarios de primer gravamen. Alrededor del 38% se vendió a Fannie Mae y Freddie Mac, alrededor del 25% eran préstamos de la FHA y del VA agrupados en valores con respaldo del gobierno, y alrededor del 7% fue a valores de marca privada [5].
Con los años, esto se acumula. De cada $1,000 de deuda hipotecaria unifamiliar en Estados Unidos a mediados de 2025, unos $648 estaban en valores respaldados por hipotecas de agencias. Los bancos tenían unos $183 como primeras hipotecas en sus propios libros, y las cooperativas de crédito unos $42 [5].
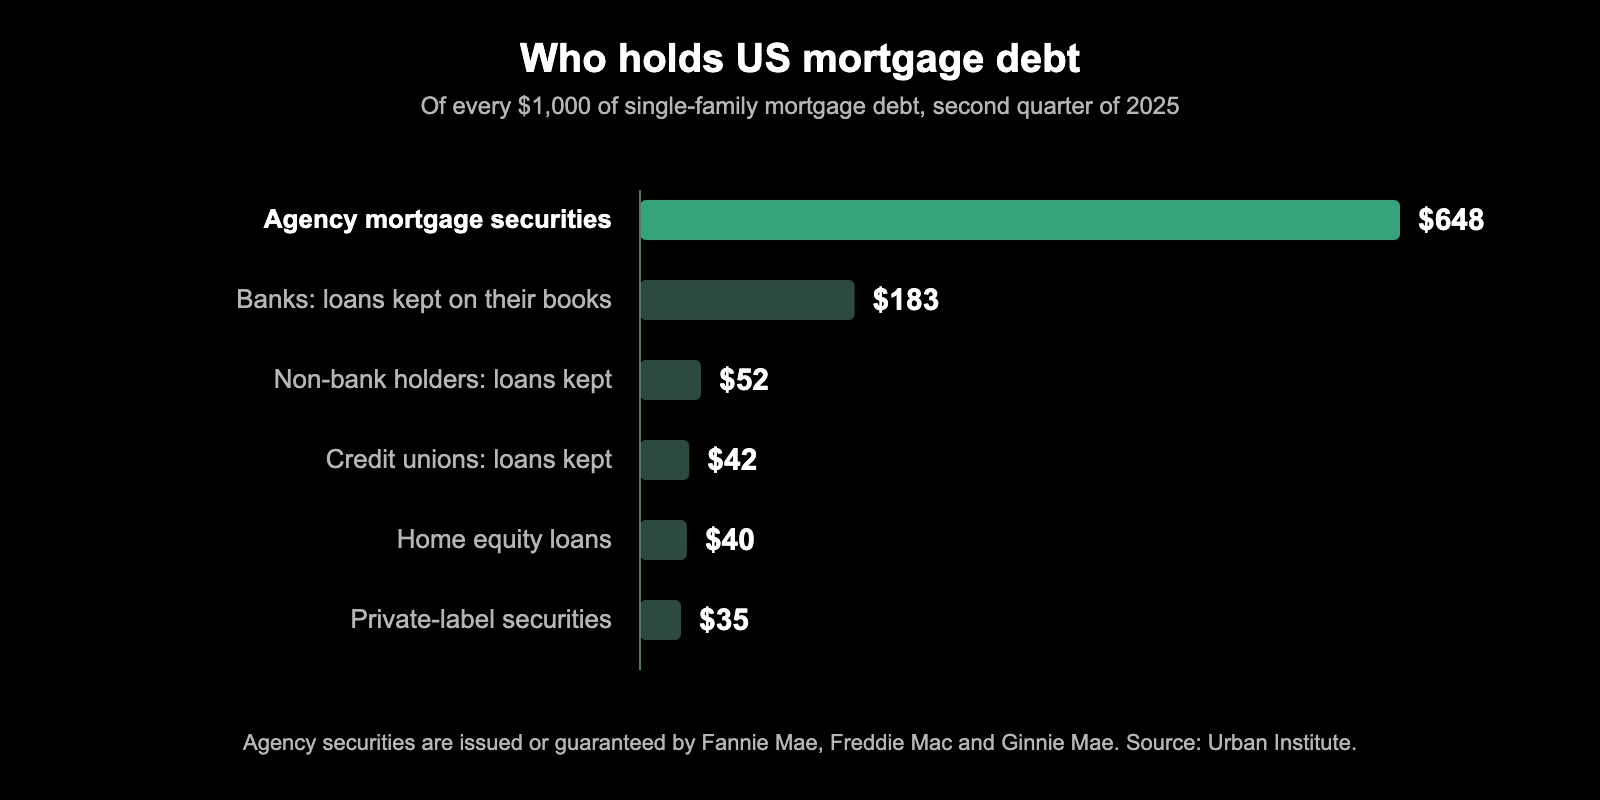
El resto lo tienen otros prestamistas como préstamos, o está en préstamos sobre el valor de la vivienda (home equity) y en valores de marca privada.
Los valores respaldados por hipotecas de agencias en circulación superaban los 9.4 billones de dólares a finales de noviembre de 2025: unos 3.5 billones emitidos por Fannie Mae, 3.1 billones por Freddie Mac y 2.7 billones por Ginnie Mae [5].
Los bancos y otras instituciones de depósito son los mayores dueños de esos valores. A mediados de 2025 tenían unos 3.0 billones de dólares, por delante de la Reserva Federal, con unos 2.1 billones, y de los inversionistas extranjeros, con unos 1.4 billones [5]. Así que una hipoteca que vende tu banco puede volver al sistema bancario como un valor, comprado con depósitos.
Más allá de las hipotecas: algunos préstamos se quedan, otros se mueven y otros nunca llegan a un banco
Fuera de las hipotecas, lo que pasa depende del tipo de préstamo.
Las tarjetas de crédito se quedan casi siempre en los bancos. En octubre de 2025, los bancos eran dueños o administraban unos 1.17 billones de dólares de los 1.28 billones de crédito al consumo renovable, aproximadamente nueve de cada diez dólares [6]. La Reserva Federal incluye en los totales de los bancos los préstamos de tarjetas que los bancos han titulizado pero que siguen administrando [7].
Los préstamos para autos están más repartidos. Los hogares de Estados Unidos debían 1.66 billones de dólares en préstamos para autos en el tercer trimestre de 2025 [8]. Los bancos comerciales tenían unos 497,000 millones de dólares en préstamos para autos en octubre de 2025, cerca del 30% de ese total [9]. Las cooperativas de crédito y las compañías financieras tenían cada una entre 640,000 y 700,000 millones de dólares de otros créditos a los hogares, una categoría que incluye los préstamos para autos [6].
La mayoría de los préstamos estudiantiles nunca pasa por un banco. El gobierno federal tenía unos 1.57 billones de dólares de crédito al consumo en octubre de 2025, y su único crédito al consumo son los préstamos estudiantiles [6][7]. Eso es la mayor parte de los 1.65 billones de dólares de deuda estudiantil que debían los hogares en el tercer trimestre de 2025 [8].
Los préstamos a pequeñas empresas se pueden dividir. Un prestamista que otorga un préstamo SBA 7(a) puede vender a inversionistas la parte que garantiza el gobierno, seguir administrando el préstamo y volver a prestar lo que obtiene [2].
Prestamistas no bancarios, y los bancos que los financian
Una gran parte de los préstamos la otorgan ahora prestamistas que no aceptan depósitos. En noviembre de 2025, los prestamistas no bancarios representaban alrededor del 84% de las hipotecas nuevas de agencias, es decir, los préstamos para vivienda que van a los valores de Fannie Mae, Freddie Mac y Ginnie Mae. La proporción iba de alrededor del 75% en los préstamos de Fannie Mae a cerca del 96% en los de Ginnie Mae [5].
Sin depósitos, estos prestamistas dependen de otras fuentes de financiamiento, y los bancos son una de ellas. La FDIC describe a las instituciones financieras no depositarias como entidades financieras que prestan a consumidores y a empresas no financieras. Incluyen prestamistas hipotecarios, compañías financieras, aseguradoras, y fondos de capital privado y de crédito privado [10].
Los préstamos de los bancos a estas empresas crecieron más rápido que cualquier otro tipo de préstamo bancario entre 2010 y 2024 [10]. En octubre de 2025, los bancos comerciales tenían unos 1.71 billones de dólares en préstamos a instituciones financieras no depositarias, cerca del 13% de todos sus préstamos [9]. Parte del aumento reciente se debe a que los bancos reclasificaron préstamos existentes cuando cambiaron las reglas de reporte en diciembre de 2024 [10].
Estos préstamos se concentran en los bancos más grandes. En el tercer trimestre de 2025, los bancos con más de 100,000 millones de dólares en activos tenían alrededor del 86% de ellos, y diez bancos tenían cerca del 71% [10].
Qué significa esto para tus $1,000
La parte I siguió los aproximadamente $710 de cada $1,000 depositados que los bancos tienen como préstamos. Las mismas cifras de la Reserva Federal muestran dos caminos más que sigue tu depósito, uno dentro de los préstamos y otro al lado de ellos [9].
| Dónde está en el balance de tu banco | Por cada $1,000 depositados | Qué financia |
|---|---|---|
| Préstamos que tiene el banco | unos $712 | Viviendas, negocios, autos, tarjetas de crédito y más (parte I) |
| de ellos: préstamos a empresas financieras no bancarias | unos $93 | Compañías hipotecarias, compañías financieras y fondos privados, que a su vez prestan |
| Valores | unos $306 | Bonos del Tesoro y de agencias, valores respaldados por hipotecas y otros bonos |
| de ellos: valores respaldados por hipotecas de agencias | unos $147 | Préstamos para vivienda otorgados por cualquier prestamista y vendidos a valores de Fannie Mae, Freddie Mac o Ginnie Mae |
De aquí se desprenden tres cosas. Primero, tu depósito llega a quienes piden prestado por más caminos que los préstamos que tu banco otorga y conserva. También financia préstamos para vivienda a través de los valores hipotecarios que compra tu banco, y a otros prestamistas a través de los préstamos que tu banco les hace.
Segundo, un préstamo vendido devuelve efectivo que se puede volver a prestar [1][2]. Con el tiempo, los mismos depósitos pueden ayudar a financiar más préstamos de los que muestra el balance de un banco en un momento dado.
Tercero, el banco que otorgó un préstamo decidió quién lo recibió y en qué condiciones, aunque ahora lo tenga otra entidad.
Por qué sigue importando dónde tienes tu dinero
La elección de banco sigue determinando adónde van tus $1,000, por tres razones.
Tu banco decide quién recibe crédito en primer lugar. Ya sea que conserve un préstamo o lo venda, el banco que lo otorgó eligió a quién prestar, en qué condiciones y en qué lugar.
Lo que otorga un prestamista se puede ver, incluso cuando lo vende. Según la Ley de Divulgación de Hipotecas para Vivienda, los prestamistas que deben informar registran cada hipoteca que otorgan y, en el caso de los préstamos que venden, el tipo de comprador [3].
Lo que un banco conserva y compra refleja sus prioridades. Los bancos se diferencian en cuánto de sus depósitos mantienen como préstamos propios, cuánto invierten en valores y cuánto prestan a otras empresas financieras. Los préstamos a empresas financieras no bancarias, por ejemplo, se concentran en los bancos más grandes [10].
En Bank for Good, la vista de impacto social de la página de cada banco muestra adónde van los préstamos de una institución, a partir de los informes trimestrales que los bancos presentan a la FDIC y las cooperativas de crédito a la NCUA. Esos informes muestran los préstamos que una institución tiene al final de cada trimestre, así que no incluyen los préstamos que ya vendió.
Si quieres saber más, pregúntale a tu banco o cooperativa de crédito:
- ¿Conservan las hipotecas que otorgan, o las venden? Si las venden, ¿a quién?
- ¿Quién administra los préstamos que venden?
- ¿Qué parte de sus depósitos mantienen como préstamos y qué parte en valores?
- ¿Prestan a prestamistas no bancarios o a fondos de crédito privado?
Nuestra carta para tu banco es un buen punto de partida. Tus $1,000 siguen moviéndose después de que se otorga un préstamo, y el lugar donde tienes tu dinero decide dónde empieza su camino.
Una nota sobre los datos de este artículo
Las cifras de los balances bancarios provienen del informe H.8 de la Reserva Federal (datos de octubre de 2025, publicados en noviembre de 2025), la misma fuente que en la parte I. Los montos por cada $1,000 dividen cada partida entre los depósitos de los bancos comerciales (18.47 billones de dólares) y ajustan el resultado a $1,000.
Las cifras del mercado hipotecario provienen del chartbook de diciembre de 2025 del Urban Institute, que se basa en las Cuentas Financieras de Estados Unidos de la Reserva Federal, Inside Mortgage Finance y eMBS. Las tenencias corresponden al segundo trimestre de 2025, los préstamos nuevos al tercer trimestre, y los valores de agencias en circulación y la proporción de prestamistas no bancarios a noviembre de 2025.
El crédito al consumo por tenedor proviene del informe G.19 de la Reserva Federal de octubre de 2025, que cuenta los préstamos titulizados dentro del tenedor que los administra. Los totales de deuda de los hogares provienen del informe de la Reserva Federal de Nueva York del tercer trimestre de 2025.
Estas fuentes difieren en alcance y en fechas. El H.8, por ejemplo, solo cubre los bancos comerciales. Las cifras de distintas fuentes no deben sumarse entre sí. Las cifras del G.19 de octubre de 2025 se marcaron como preliminares al publicarse.
Fuentes
- Federal Housing Finance Agency, About Fannie Mae and Freddie Mac. https://www.fhfa.gov/about-fannie-mae-freddie-mac
- US Small Business Administration, Secondary Market Program and Securitizations Guide (June 2020). https://www.sba.gov/sites/default/files/2020-06/Secondary%20Market%20Program%20Guide%20June%202020%20%28508%20Compliant%29.pdf
- Federal Financial Institutions Examination Council and CFPB, Public HMDA: LAR Data Fields. https://ffiec.cfpb.gov/documentation/publications/loan-level-datasets/lar-data-fields
- Consumer Financial Protection Bureau, What’s the difference between a mortgage lender and a servicer? https://www.consumerfinance.gov/ask-cfpb/whats-the-difference-between-a-mortgage-lender-and-a-servicer-en-198/
- Urban Institute, Housing Finance at a Glance: A Monthly Chartbook, December 2025 (2025). https://www.urban.org/research/publication/housing-finance-glance-monthly-chartbook-december-2025
- Federal Reserve G.19 Consumer Credit release, major holders, not seasonally adjusted, data for October 2025 (Dec 2025). https://www.federalreserve.gov/releases/g19/20251205/default.htm
- Federal Reserve, About the G.19 Consumer Credit release. https://www.federalreserve.gov/releases/g19/about.htm
- Federal Reserve Bank of New York, Household Debt and Credit Report, third quarter 2025 (press release, Nov 2025). https://newyorkfed.org/newsevents/news/research/2025/20251105
- Federal Reserve H.8 Release, “Assets and Liabilities of Commercial Banks in the United States” (Table 2, seasonally adjusted, lines 2, 4, 9, 23, 26 and 34) (Nov 2025). https://www.federalreserve.gov/releases/h8/20251121/
- FDIC, Bank Lending to Nondepository Financial Institutions, Banking Issues in Focus, Kate Fritzdixon and Joycelyn Lu (Feb 2026). https://www.fdic.gov/analysis/bank-lending-nondepository-financial-institutions.pdf

