El poder oculto de un depósito bancario, parte II: el banco que eliges decide adónde van tus $1,000
En este artículo
En la parte I, seguimos tus $1,000 desde que entraron en el sistema bancario y fluyeron hacia los bienes raíces, los préstamos a pequeñas empresas, el crédito al consumo, la agricultura y la energía. Mostramos que un depósito funciona como capital activo. Y el capital da forma a la economía real.
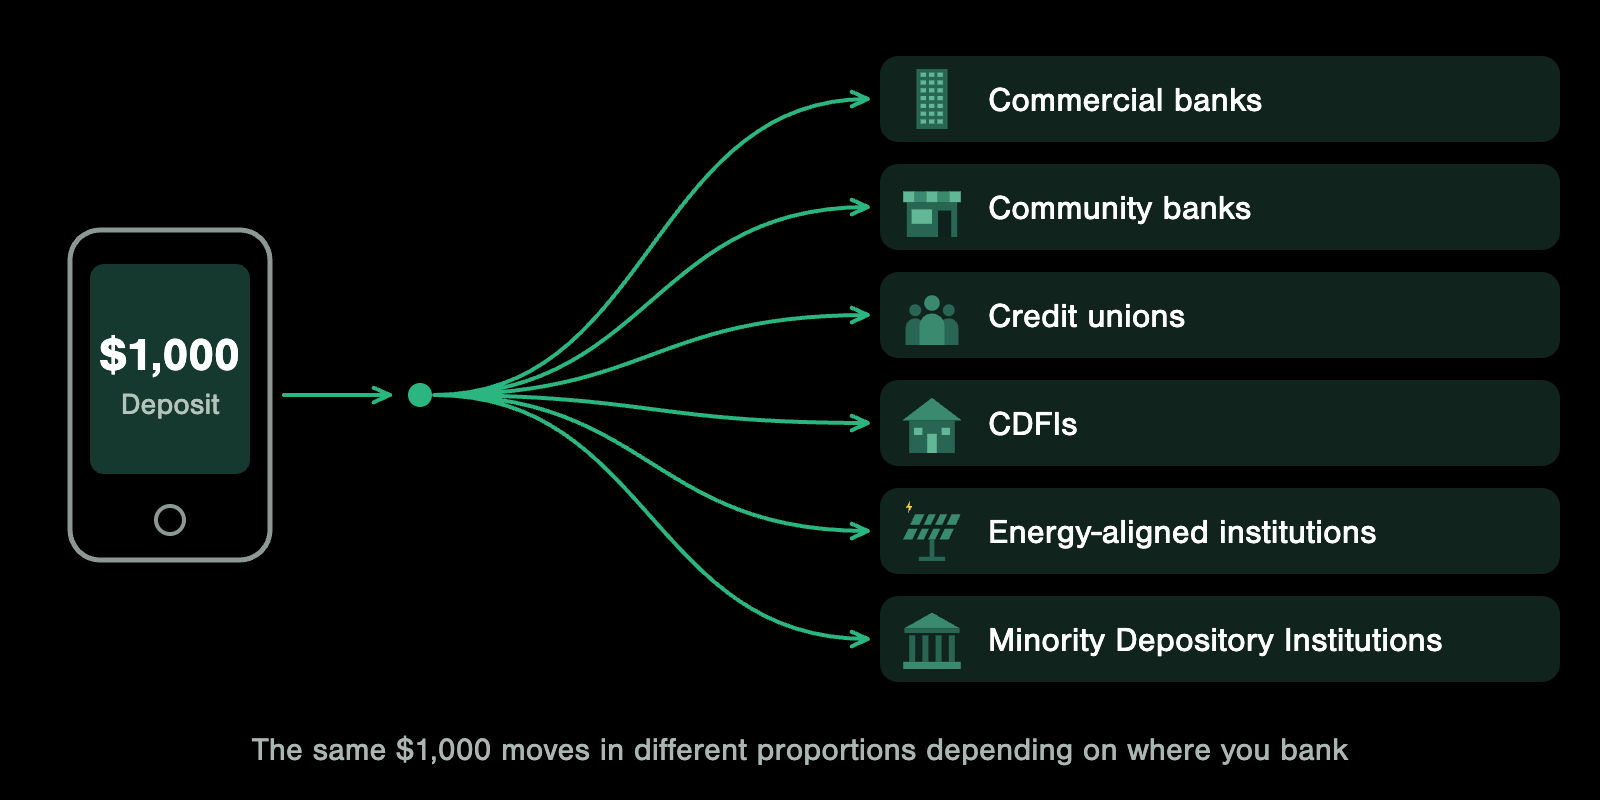
Pero detrás de esa historia hay una capa más profunda: el tipo de institución que guarda tu depósito cambia profundamente cómo se usan finalmente esos $1,000.
Las distintas instituciones prestan de manera diferente porque sus misiones son diferentes, sus balances son diferentes, sus marcos regulatorios son diferentes y su exposición a los distintos sectores es diferente. El mismo depósito de $1,000 se moverá en proporciones distintas según dónde tengas tu dinero.
Así que en esta segunda parte vamos a seguir de nuevo tus $1,000, esta vez fijándonos en los tipos de institución.
Una nota sobre cómo se definen estos perfiles de institución
Para que este análisis sea neutral y coherente, los desgloses que siguen usan datos del informe H.8 de la Reserva Federal para los balances de los bancos comerciales [1], los informes trimestrales (call reports) de la FDIC y la NCUA para la estructura de préstamos de los bancos comunitarios y las cooperativas de crédito [2][3], datos del CDFI Fund del Departamento del Tesoro de Estados Unidos para la composición de los préstamos de las CDFI [4], informes de la OCC y la FDIC sobre las MDI para las misiones de las Instituciones Depositarias de Minorías [5], y las carteras de préstamos publicadas por instituciones concretas que sirven de ejemplo. Los bancos guardan parte de sus depósitos como efectivo, reservas y valores en lugar de prestarlo todo, así que las cifras que siguen describen cómo se reparte la parte prestada.
Bancos comerciales: donde tus $1,000 apoyan préstamos a gran escala en muchos sectores
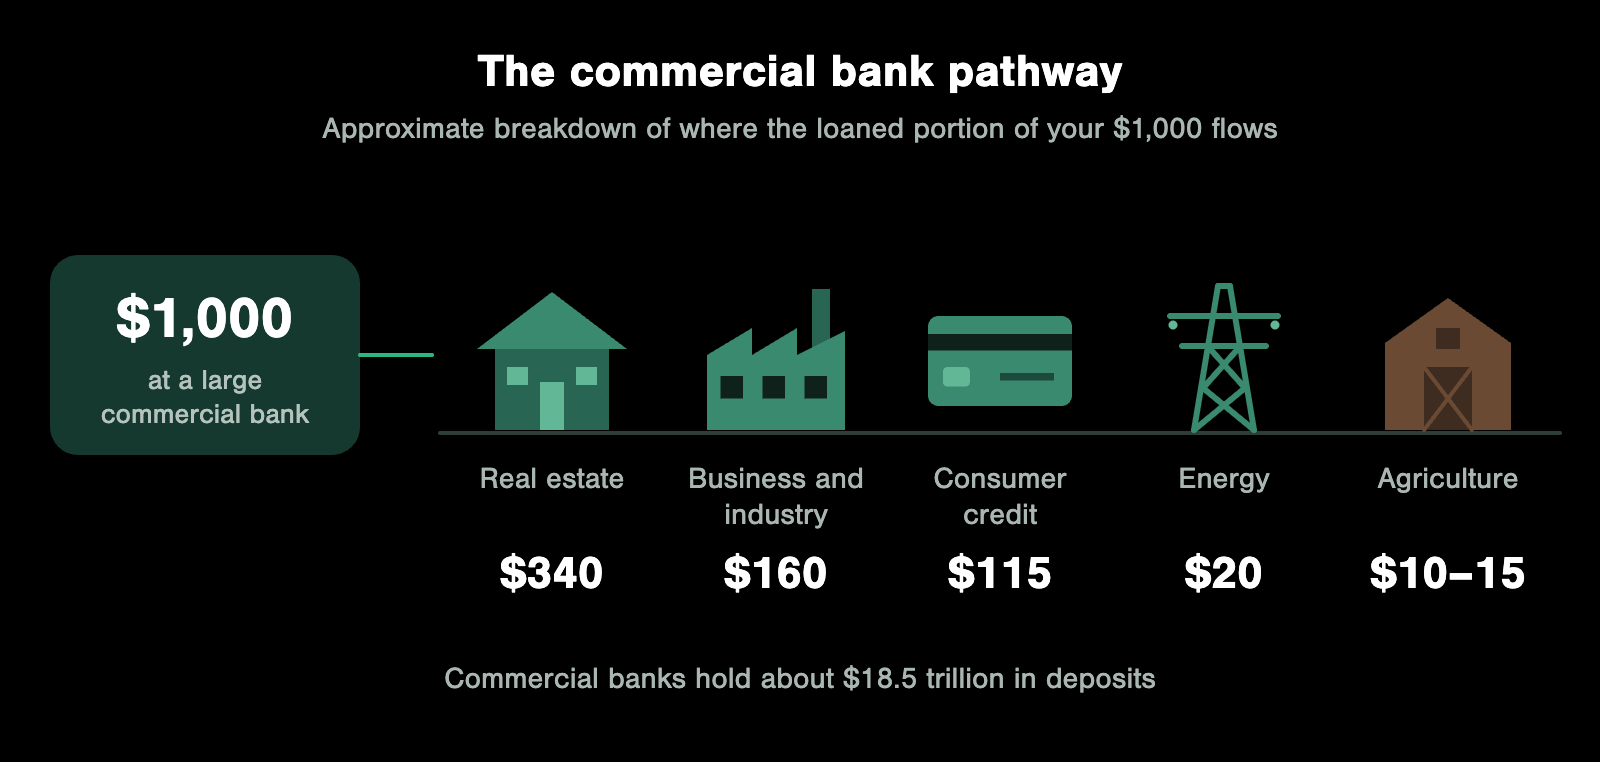
Los bancos comerciales tienen unos 18.5 billones de dólares en depósitos [1]. Prestan a gran escala a los bienes raíces, a los sectores comercial e industrial, al crédito al consumo, a la infraestructura y a sistemas energéticos de larga duración. Los bienes raíces representan aproximadamente el 47% de los préstamos [6], los préstamos comerciales e industriales cerca del 20% [7] y los préstamos al consumo otro 15-20% [8].
Si depositas $1,000 en un gran banco comercial, este es el desglose aproximado de adónde suele ir la parte prestada, con la misma base que en la parte I:
| Sector | Asignación aproximada por cada $1,000 |
|---|---|
| Bienes raíces | $340 |
| Empresas e industria | $160 |
| Crédito al consumo | $115 |
| Energía | $20 |
| Agricultura | $10 a $15 |
Piensa en instituciones como Chase, Bank of America, Wells Fargo, PNC y U.S. Bank. Lo que esto significa es que los bancos comerciales tienen un papel sistémico. Mantienen la infraestructura más antigua y, al mismo tiempo, financian sistemas más nuevos. Tus $1,000 participan a la vez en la economía heredada y en la emergente.
Bancos regionales y comunitarios: donde una mayor parte de tus $1,000 se queda en tu zona
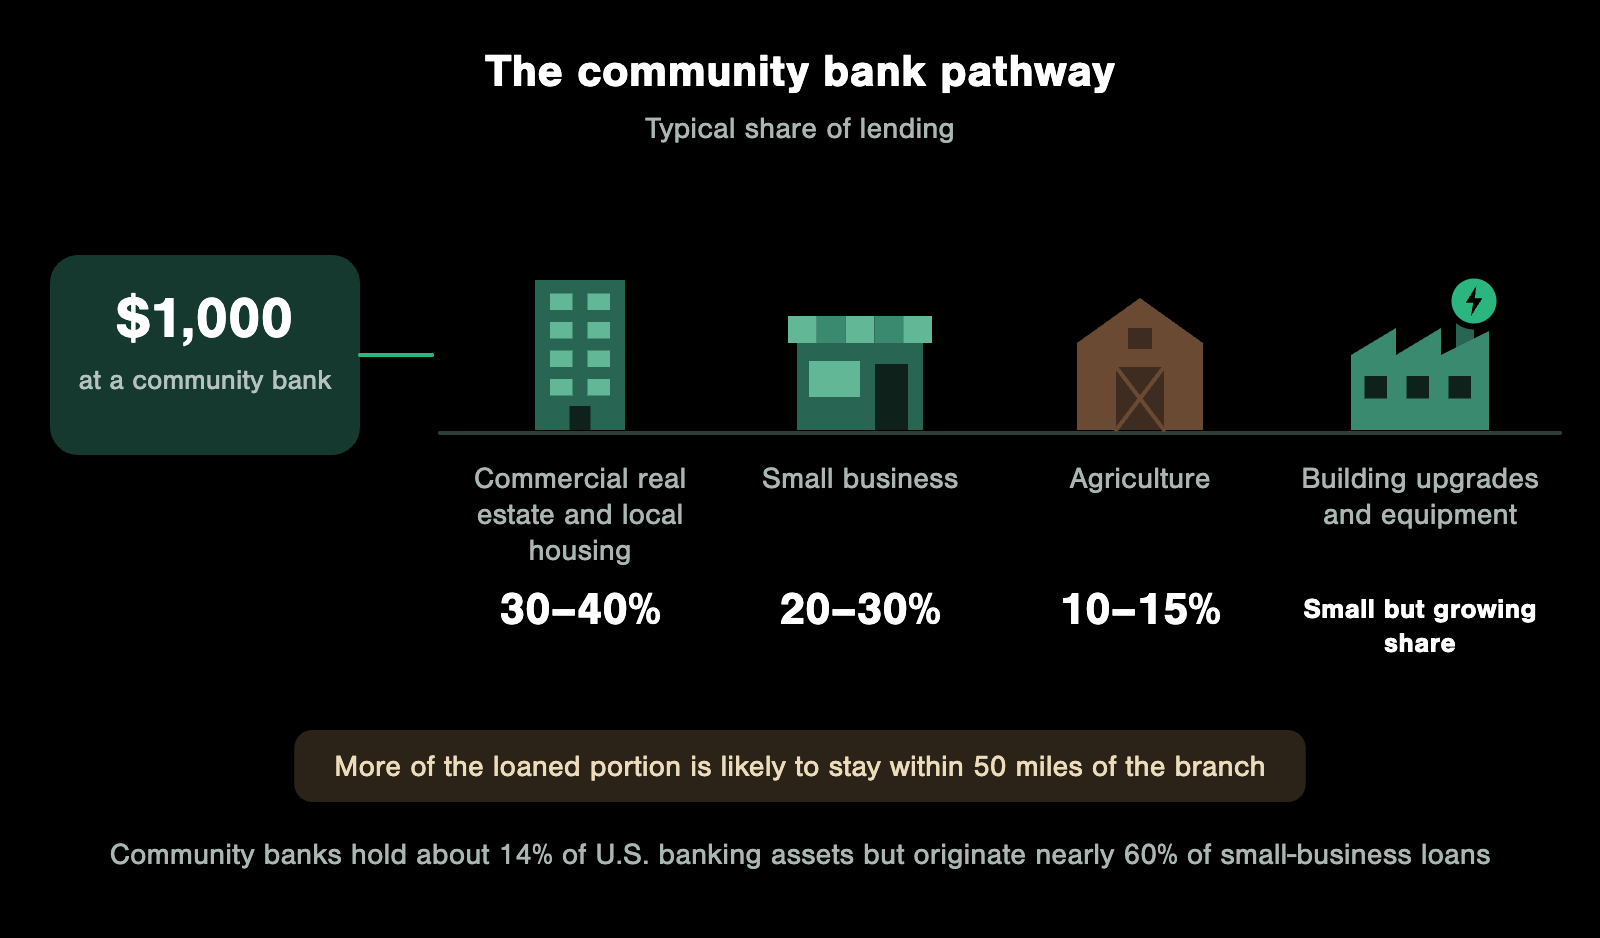
Los bancos comunitarios tienen alrededor del 14% de los activos bancarios de Estados Unidos, pero otorgan cerca del 60% de los préstamos a pequeñas empresas [2][9]. Ese papel desproporcionado en los préstamos a pequeñas empresas es el dato estructural clave de este tipo de institución: sus carteras de préstamos se concentran sobre todo en los lugares donde tienen presencia física.
La composición típica de sus préstamos es de un 30-40% para bienes raíces comerciales y vivienda local, un 20-30% para préstamos a pequeñas empresas, un 10-15% para agricultura, y una parte pequeña pero creciente para mejoras de edificios y modernización de equipos [2].
Si depositas $1,000 en un banco comunitario, es más probable que una mayor parte de lo que presta se quede a menos de 50 millas de la sucursal. Instituciones como Southern Bancorp (AR/MS/MO/OK/TX, que pasará a llamarse Uplift Bank si lo aprueban los reguladores) y Bank of Colorado (CO) son ejemplos de este modelo. Lo que esto significa es que tus $1,000 apoyan a los negocios locales, la vivienda local y la mejora gradual de la infraestructura local. Esa concentración geográfica hace de los bancos comunitarios uno de los mecanismos más directos para convertir los depósitos en resultados económicos a nivel de barrio.
Cooperativas de crédito: donde tus $1,000 apoyan directamente a los hogares
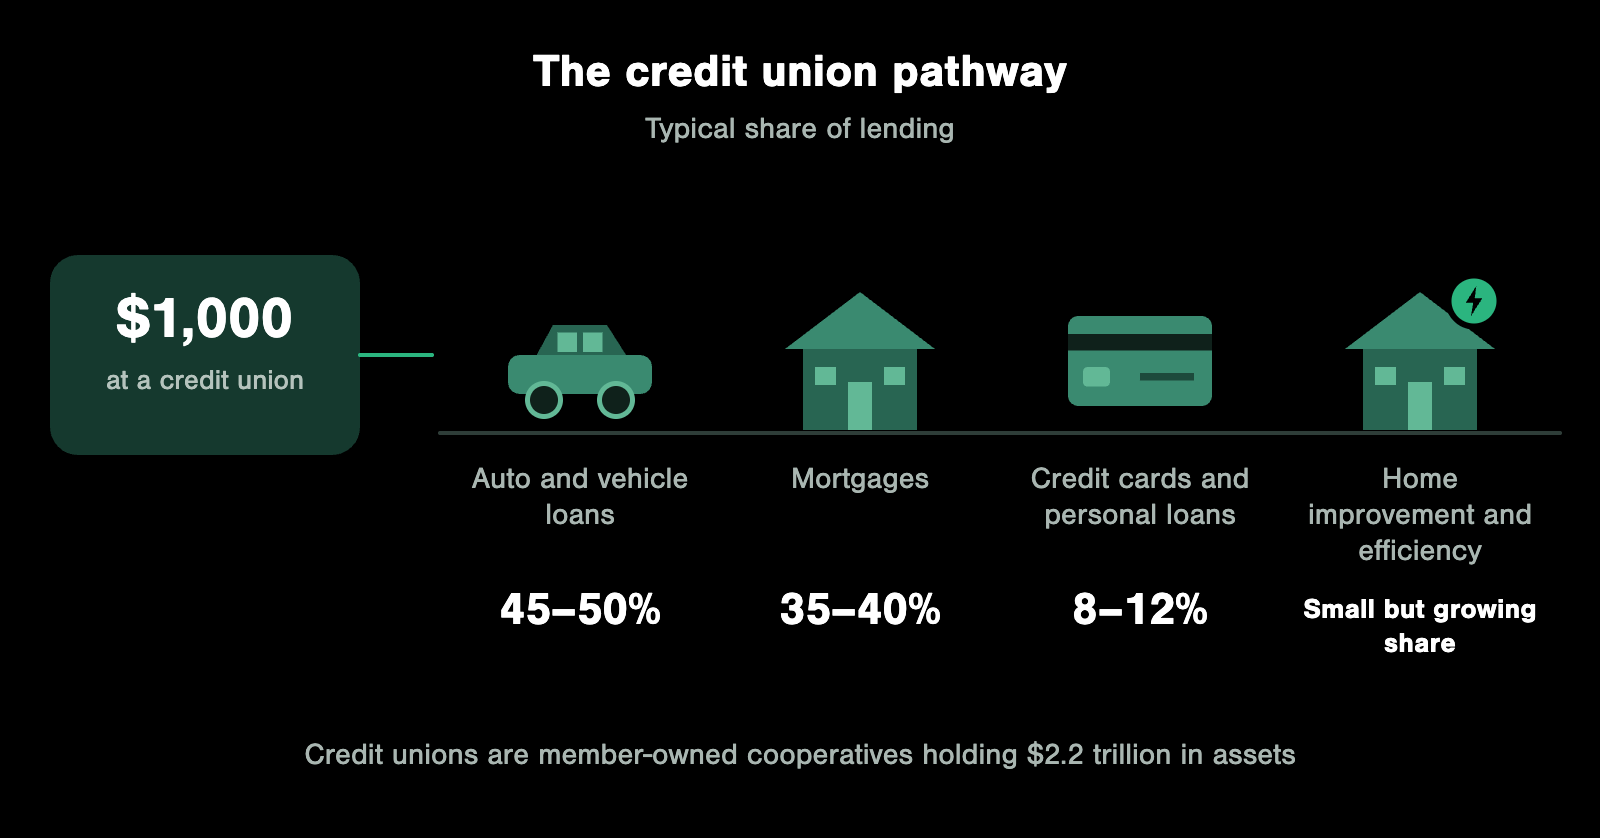
Las cooperativas de crédito tienen 2.3 billones de dólares en activos [3], y sus balances están muy orientados a las finanzas personales. Esto es estructural: las cooperativas de crédito pertenecen a sus socios, y sus préstamos reflejan esa orientación.
Aproximadamente entre el 45% y el 50% de los préstamos de las cooperativas de crédito va a préstamos para autos y vehículos de consumo, entre el 35% y el 40% a hipotecas y entre el 8% y el 12% a tarjetas de crédito y préstamos personales [3]. Una parte pequeña pero creciente se destina ahora a mejoras del hogar y de eficiencia.
Si depositas $1,000 en una cooperativa de crédito, es muy probable que la parte prestada financie un préstamo para un auto, la primera hipoteca de alguien, la consolidación de deudas o pequeñas mejoras de eficiencia en una vivienda. Instituciones como Alliant Credit Union, PenFed y Civic Credit Union (NC, antes Local Government Federal Credit Union) trabajan en este ámbito. Tus $1,000 fortalecen la resiliencia de los hogares; las cooperativas de crédito influyen directamente en si las familias pueden acceder a crédito asequible para las compras que más afectan su vida diaria.
Instituciones Financieras de Desarrollo Comunitario (CDFI): donde tus $1,000 llenan vacíos
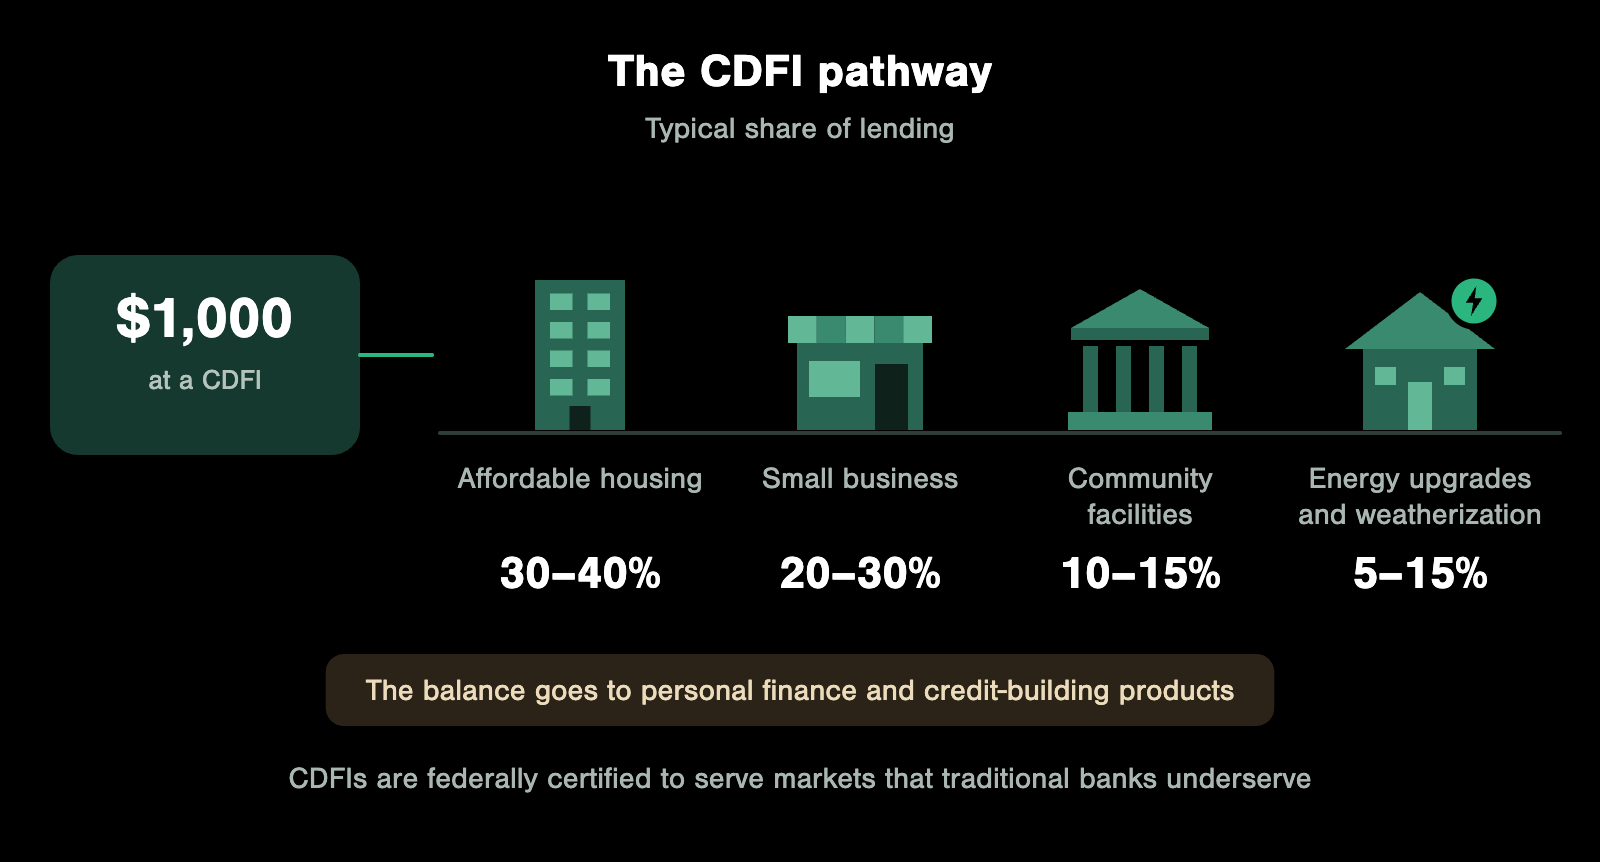
Las CDFI son instituciones certificadas por el gobierno federal que atienden mercados que los bancos tradicionales desatienden. Según los datos del CDFI Fund del Departamento del Tesoro de Estados Unidos [4], la composición de sus préstamos es muy distinta de la de los bancos tradicionales: entre el 30% y el 40% va a vivienda asequible, entre el 20% y el 30% a pequeñas empresas, entre el 10% y el 15% a instalaciones comunitarias y entre el 5% y el 15% a mejoras energéticas, aislamiento y eficiencia. El resto se destina a finanzas personales y a productos para construir historial crediticio.
Si depositas $1,000 en una CDFI, una mayor parte de lo que presta llega a comunidades donde el capital escasea. Son barrios donde un solo préstamo a una pequeña empresa o un proyecto de vivienda asequible puede cambiar el rumbo económico de toda una cuadra. Instituciones como Hope Credit Union (AL/AR/GA/LA/MS/TN), Beneficial State Bank (CA/OR/WA) y Sunrise Banks (MN) muestran este modelo en la práctica. Tus $1,000 se convierten en un catalizador, ya que estas instituciones existen precisamente para llenar los vacíos que dejan los préstamos a precios de mercado.
Instituciones alineadas con la energía moderna: donde tus $1,000 apoyan la electrificación
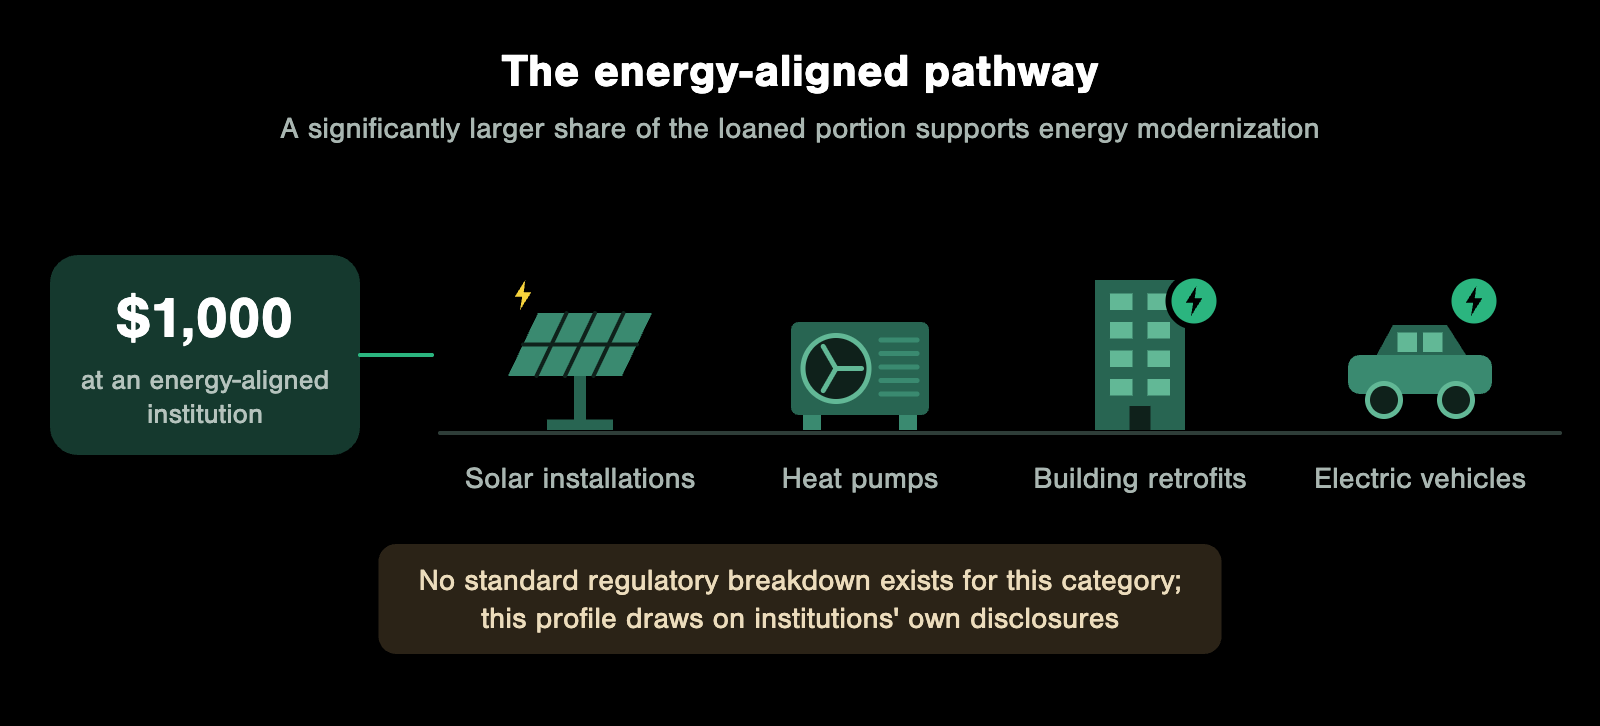
Algunas instituciones están orientadas estructuralmente hacia tecnologías energéticas modernas, eficientes y de nueva generación. A diferencia de los bancos comerciales y las cooperativas de crédito, cuya composición de préstamos se informa a través del informe H.8 de la Reserva Federal y de los informes de la NCUA, esta categoría no tiene un desglose estandarizado de los supervisores. Según la información que publican las propias instituciones, y no una serie de datos regulatorios, aquí los préstamos se concentran en energía limpia y eficiencia de edificios, mejoras ecológicas del hogar y electrificación, y préstamos relacionados con vehículos eléctricos [10].
Si depositas $1,000 en una de estas instituciones, una parte mucho mayor de lo que presta apoya la modernización energética. Son préstamos que financian instalaciones solares, sistemas de bombas de calor, renovaciones de edificios y vehículos eléctricos. Clean Energy Credit Union es un ejemplo de este modelo con seguro federal.
Instituciones Depositarias de Minorías (MDI): donde tus $1,000 apoyan la equidad
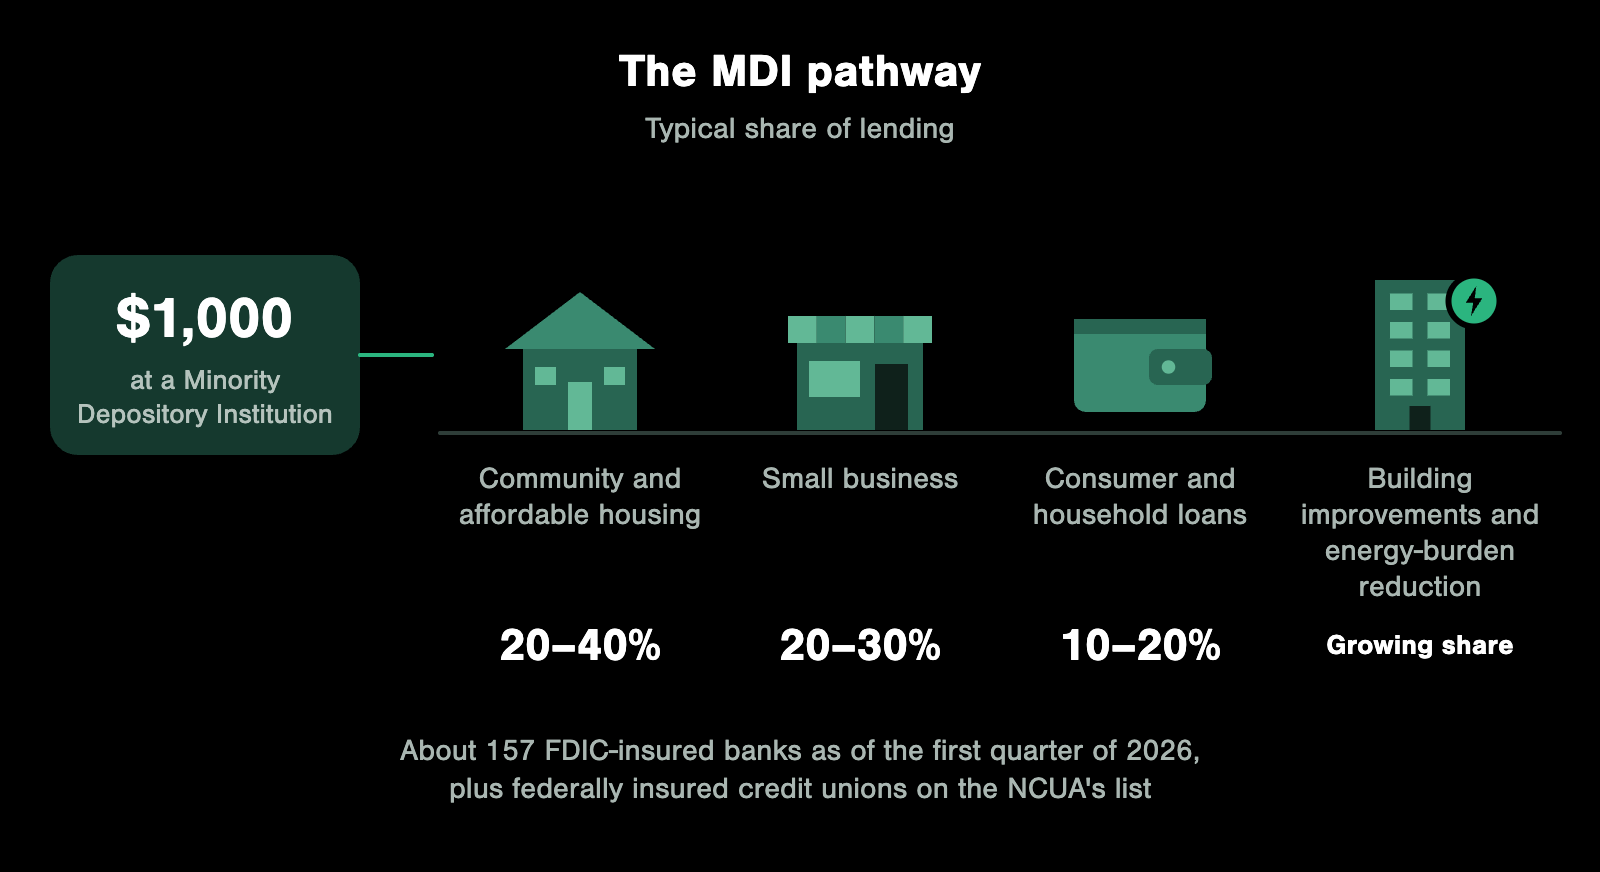
Las MDI incluyen unos 157 bancos asegurados por la FDIC en el primer trimestre de 2026, además de una lista aparte de cooperativas de crédito con seguro federal que mantiene la NCUA [5][11], y atienden a comunidades negras, latinas, indígenas estadounidenses y asiático-estadounidenses. Sus préstamos suelen centrarse en vivienda comunitaria y asequible (20-40%), préstamos a pequeñas empresas (20-30%) y préstamos al consumo y a los hogares (10-20%), con una parte creciente destinada a mejoras de edificios y a reducir la carga energética [5].
Si depositas $1,000 en una MDI, la parte prestada llega a comunidades que históricamente sufrieron una desinversión sistemática. Estas instituciones van más allá del préstamo básico para reconstruir la infraestructura financiera en lugares donde se desmanteló deliberadamente o nunca se construyó como debía. Carver Federal Savings Bank (NY), Latino Community Credit Union (NC) y Native American Bank, N.A. (CO) muestran cómo se ve esto en la práctica. Las MDI cumplen una doble función: amplían el acceso al capital y, al mismo tiempo, lo dirigen hacia la estabilización de las comunidades.
Por qué importan estas diferencias
Cada tipo de institución influye en quién obtiene crédito, adónde va la inversión geográficamente, qué se mejora o moderniza, cómo manejan los hogares sus gastos, qué negocios sobreviven o crecen y con qué rapidez las comunidades pasan a sistemas eficientes.
El objetivo es entender la estructura para que puedas elegir un hogar financiero acorde con tus prioridades:
| Tipo de institución | Enfoque de los préstamos | Ideal si quieres |
|---|---|---|
| Bancos comerciales | Grandes empresas, infraestructura y bienes raíces a gran escala | Apoyar el crecimiento de varios sectores y los sistemas existentes |
| Bancos comunitarios | Pequeños negocios locales y bienes raíces comerciales | Que el capital siga circulando en tu ciudad o región |
| Cooperativas de crédito | Préstamos para autos, hipotecas y finanzas personales | Apoyar la banca cooperativa y la economía de los hogares |
| CDFI | Vivienda asequible y mercados desatendidos | Llevar capital a las comunidades que la banca tradicional deja de lado |
| Instituciones alineadas con la energía | Energía solar, electrificación y eficiencia de edificios | Acelerar la transición a una economía baja en carbono |
| MDI | Negocios de propietarios de minorías y equidad comunitaria | Reconstruir la infraestructura financiera en zonas marginadas |
La clave es ver con claridad.
Cerrar el círculo: lo que significan, al final, tus $1,000
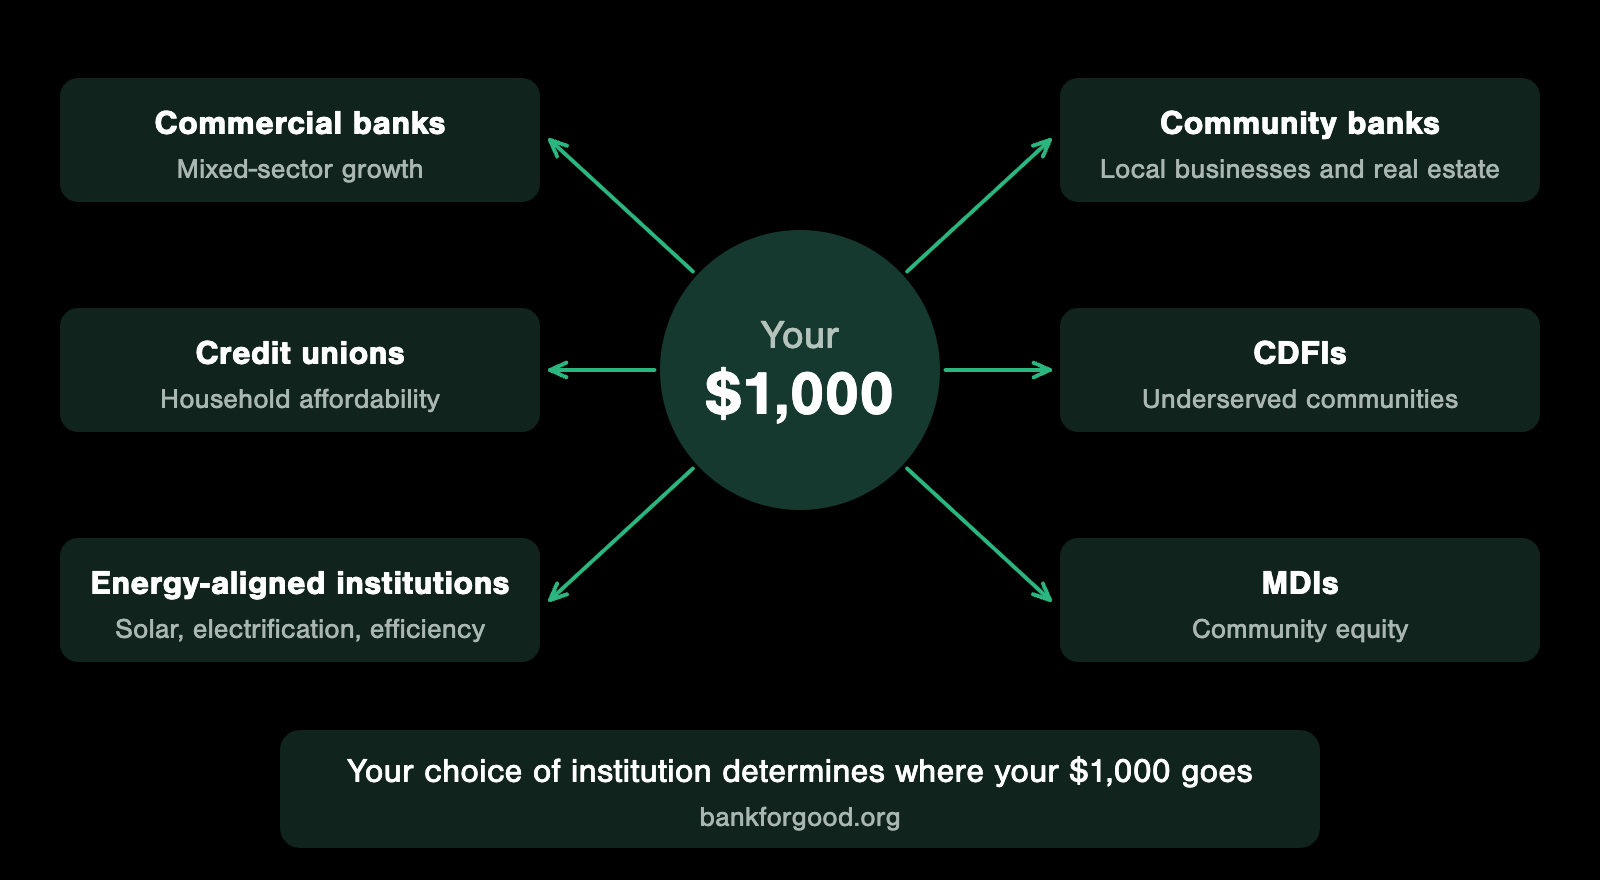
Si miras el panorama completo, tus $1,000 pasan a formar parte del capital que determina qué viviendas se construyen, qué negocios crecen, qué barrios se estabilizan, qué infraestructura se mantiene, qué sistemas se modernizan y quién tiene acceso a las oportunidades.
Tu depósito está muy activo, y la institución que eliges determina su rumbo.
Por eso existe Bank for Good: para hacer visibles, cercanas y comprensibles estas diferencias, de modo que las personas puedan mover su dinero con propósito e intención. Tus $1,000 tienen un camino. Ahora sabes cómo guiarlo.
¿Te animas a dar el paso? La lista de Bank for Good para cambiarte de banco
Cambiar de banco suele verse como un gran dolor de cabeza, pero en realidad es un proceso sencillo si lo haces en el orden correcto.
- Encuentra la opción que te conviene y abre la cuenta. Espera para cerrar tu cuenta anterior.
Revisa los tipos de institución de arriba y elige tu nuevo hogar financiero. Por lo general puedes abrir una cuenta en línea en menos de 15 minutos. Haz un pequeño depósito inicial para activarla y deja, por ahora, la mayor parte de tu dinero en tu cuenta anterior. - Redirige tu flujo de dinero. Primero tus ingresos, luego tus facturas.
Pide a tu empleador que actualice su sistema de nómina para que tus depósitos directos lleguen a la cuenta nueva. Cuando veas que tus ingresos llegan ahí, actualiza tus pagos automáticos (servicios, tarjetas de crédito, suscripciones, pagos de préstamos). Un consejo: deja un pequeño colchón de dinero en tu cuenta anterior para cubrir cualquier pago automático que se te haya olvidado. - Vigila, vacía y cierra. Espera un ciclo de facturación completo.
Mantén las dos cuentas funcionando en paralelo durante 30 a 45 días. Cuando tengas la certeza de que todo tu dinero entrante y todas tus facturas se han pasado correctamente, transfiere el saldo restante a tu nuevo banco. Por último, pide oficialmente a tu banco anterior que cierre la cuenta. Dile exactamente por qué te vas. Si un banco sabe que está perdiendo depósitos por sus prioridades de préstamo, tiene muchos más motivos para cambiar.
Siguiente: Parte III: cuando el préstamo sale del banco
Fuentes
- Federal Reserve H.8 Release (Nov 2025). https://www.federalreserve.gov/releases/h8/20251121/
- FDIC Community Banking Study and Quarterly Banking Profile (2024). https://www.fdic.gov/quarterly-banking-profile
- NCUA, Quarterly Credit Union Data Summary, 2024 Q4 (2025). https://ncua.gov/files/publications/analysis/quarterly-data-summary-2024-Q4.pdf
- U.S. Treasury CDFI Fund Annual Certification and Data Collection Report (2024). https://www.cdfifund.gov/research-data
- FDIC: Minority Depository Institutions List, First Quarter 2026. https://www.fdic.gov/minority-depository-institutions-program/minority-depository-institutions-list
- FDIC, Quarterly Banking Profile, Fourth Quarter 2024 (“Loans secured by real estate” and “Total loans and leases”) (2025). https://www.fdic.gov/quarterly-banking-profile/quarterly-banking-profile-q4-2024
- Federal Reserve H.8 Release (Table 2, line 10 “Commercial and Industrial Loans”) (Nov 2025). https://www.federalreserve.gov/releases/h8/20251121/
- FDIC, Quarterly Banking Profile, Fourth Quarter 2024 (“Loans to individuals” and “Total loans and leases”) (2025). https://www.fdic.gov/quarterly-banking-profile/quarterly-banking-profile-q4-2024
- Federal Financial Institutions Examination Council (FFIEC), “Findings from Analysis of Nationwide Summary Statistics for 2024 Community Reinvestment Act Data” fact sheet (2025). https://www.ffiec.gov/data/cra/findings-from-2024-data-fact-sheet
- Institutions’ own published lending disclosures, including Clean Energy Credit Union and Inclusiv member institutions. No standardized supervisory breakdown exists for this category.
- NCUA: List of Minority Depository Institutions (as of 30 June 2026). https://ncua.gov/support-services/credit-union-resources-expansion/minority-depository-institutions/list-mdis
Corrección, julio de 2026: Este artículo se actualizó para reflejar cambios de nombre de algunas instituciones y para aclarar el tipo de licencia de uno de los proveedores mencionados.

